
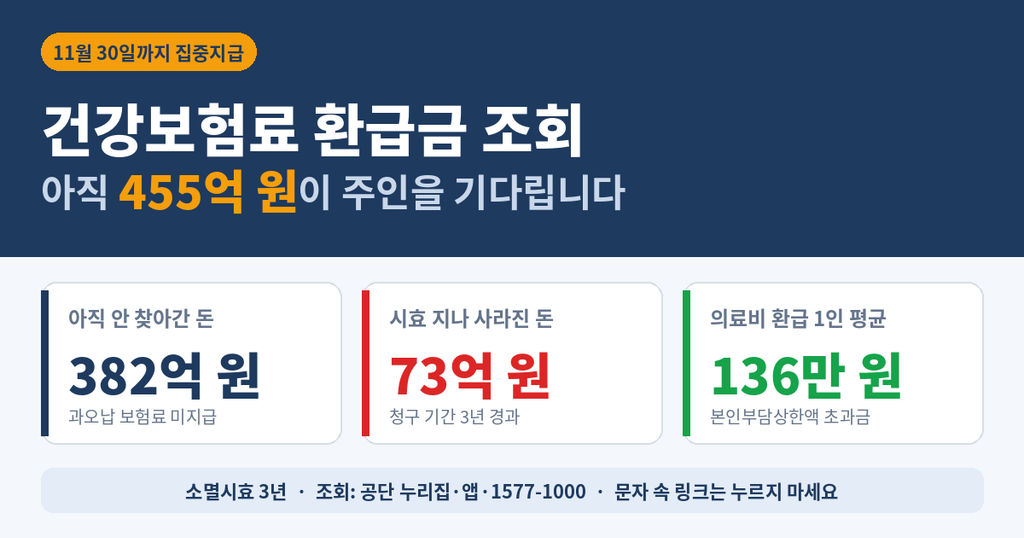
건강보험료 환급금 조회를 한 번도 안 해 보셨다면 지금 확인해 볼 만합니다. 최근 5년간 잘못 걷히거나 두 번 낸 건강보험료가 4조 2,477억 원이었고, 그중 382억 원은 아직 주인이 찾아가지 않았으며 73억 원은 3년이 지나 이미 사라졌습니다. 국민건강보험공단은 11월 30일까지 '환급금 집중지급기간'을 운영하고 있습니다.
여기에 병원비를 많이 낸 사람에게 돌려주는 '본인부담상한액 초과금'은 올해 3조 760억 원 규모로, 1인당 평균 136만 원입니다. 받는 사람의 절반 이상이 65세 이상 어르신입니다. 이 글에서는 두 환급금이 어떻게 다른지, 얼마나 쌓여 있고 얼마나 사라지는지, 3분 만에 조회하는 방법과 사칭 문자를 구별하는 법까지 숫자로 정리하겠습니다.
목차
건강보험료 환급금 조회 전에 알아야 할 두 가지 환급금
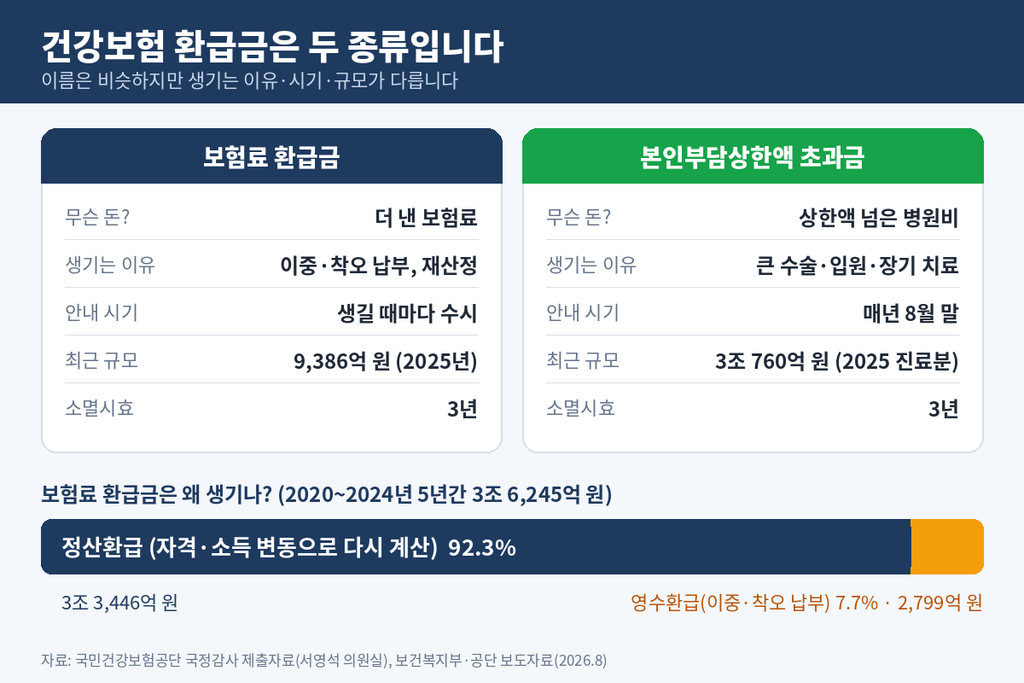
이름이 비슷해 헷갈리지만, '건강보험 환급금'은 크게 두 종류입니다.
| 구분 | 보험료 환급금 | 본인부담상한액 초과금 |
|---|---|---|
| 무슨 돈인가 | 보험료를 더 낸 만큼 돌려받는 돈 | 1년 병원비가 상한액을 넘은 만큼 돌려받는 돈 |
| 생기는 이유 | 이중 납부, 착오 납부, 소득·자격 변동으로 보험료 재산정 | 큰 수술·입원·장기 치료 |
| 안내 시기 | 생길 때마다 수시로 | 매년 8월 말 (전년도 진료분) |
| 최근 규모 | 2025년 발생 9,386억 원 | 2025년 진료분 3조 760억 원 |
| 소멸시효 | 3년 | 3년 |
해석: 금액은 의료비 환급(본인부담상한액 초과금)이 훨씬 크고, 건수는 보험료 환급금이 많습니다. 공단 조회 화면에서는 두 가지를 함께 확인할 수 있으니, 어느 쪽인지 몰라도 일단 조회해 보는 것이 우선입니다.
보험료 환급금은 대부분 '정산'에서 생긴다
2020~2024년 5년간 발생한 보험료 환급금 3조 6,245억 원을 원인별로 나누면 다음과 같습니다.
| 원인 | 금액 | 비중 |
|---|---|---|
| 정산환급 (자격·소득 변동으로 다시 계산) | 3조 3,446억 원 | 92.3% |
| 영수환급 (이중·착오 납부) | 2,799억 원 | 7.7% |
| 합계 | 3조 6,245억 원 | 100% |
계산: 3조 3,446억 ÷ 3조 6,245억 × 100 ≈ 92.3%
해석: 실수로 두 번 낸 돈보다, 퇴직·재취업·지역가입자 소득 변동처럼 '보험료를 다시 계산해서' 생긴 돈이 10건 중 9건 이상입니다. 은퇴 전후로 직장가입자에서 지역가입자로 바뀐 5060 세대가 특히 확인해 볼 이유입니다.
건강보험료 과오납, 얼마나 쌓이고 얼마나 사라지나
5년간 과오납 4조 2,477억 원, 증가 추세
| 항목 | 수치 | 기준 |
|---|---|---|
| 과오납 총액 | 4조 2,477억 원 (약 1,546만 건) | 2021~2025년 |
| 2025년 과오납액 | 9,386억 원 | 2021년 대비 약 30% 증가 |
| 아직 안 찾아간 돈 | 382억 원 | 2026년 국정감사 자료 |
| 시효 지나 사라진 돈 | 73억 원 | 같음 |
비중 계산
- 미수령 비중: (382억 + 73억) ÷ 4조 2,477억 × 100 ≈ 1.07%
- 소멸 비중: 73억 ÷ 4조 2,477억 × 100 ≈ 0.17%
- 2021년 과오납 추정: 9,386억 ÷ 1.3 ≈ 약 7,220억 원 (예시 역산)
해석: 비율로는 1% 남짓이라 작아 보이지만, 금액으로는 455억 원입니다. 1,546만 건으로 나누면 1건당 평균 과오납은 약 27만 원입니다(4조 2,477억 ÷ 1,546만). 내 몫이 이 정도일 수 있다는 뜻입니다.
안내를 받아도 10명 중 4명은 안 찾아간다
공단이 집중지급기간에 안내해도 2023·2024년 지급률은 60%를 넘지 못했습니다. 카카오톡·네이버 등으로 보내는 전자 안내문을 실제로 열어 본 비율은 32% 수준입니다. 10명에게 보내면 7명 가까이는 열어 보지도 않는다는 뜻입니다.
본인부담상한액 환급, 어르신 1인당 평균 157만 원
2025년 진료분 지급 현황 분석
| 구분 | 인원 | 지급액 | 1인당 평균 |
|---|---|---|---|
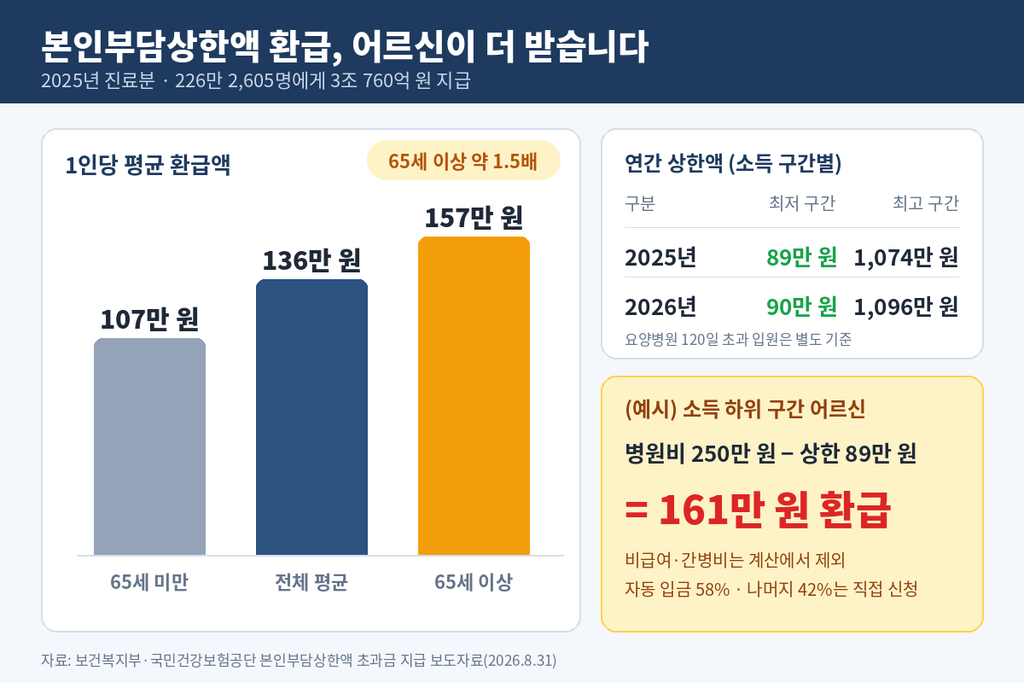
| 전체 | 226만 2,605명 | 3조 760억 원 | 약 136만 원 |
| 65세 이상 | 131만 761명 (57.9%) | 2조 596억 원 (67.0%) | 약 157만 원 |
| 65세 미만 | 약 95만 1,844명 | 약 1조 164억 원 | 약 107만 원 |
| 전년(2024년 진료분) 대비 | +5.9% | +10.2% |
계산 과정
- 65세 이상 1인당: 2조 596억 ÷ 131만 761명 ≈ 157만 원
- 65세 미만: (3조 760억 − 2조 596억) ÷ (226만 2,605 − 131만 761) ≈ 107만 원
- 비교: 157 ÷ 107 ≈ 1.47배
해석: 어르신은 인원 비중(57.9%)보다 금액 비중(67%)이 더 큽니다. 1인당으로는 65세 미만보다 약 1.5배 많이 돌려받습니다. 지난해 부모님이 입원이나 수술을 하셨다면 자녀가 꼭 함께 확인해 드릴 이유입니다.
2026년 상한액은 얼마인가
| 구분 | 2025년 진료분 | 2026년 진료분 |
|---|---|---|
| 가장 낮은 구간 | 89만 원 | 90만 원 |
| 가장 높은 구간 | 1,074만 원 | 1,096만 원 |
(요양병원 120일 초과 입원은 별도 상한액 적용)
(예시) 소득 하위 구간 어르신의 환급 계산
2025년에 건강보험 적용 병원비(비급여 제외)로 250만 원을 내셨고, 상한액이 89만 원이라면:
250만 원 − 89만 원 = 161만 원 환급
해석: 상한액이 낮은 저소득층일수록 적은 병원비로도 환급 대상이 됩니다. 실제로 환급 대상자의 89.1%가 소득 하위 50%입니다. 단, 비급여 진료비와 간병비 등은 계산에 들어가지 않습니다.
58%는 자동 입금, 42%는 직접 신청해야
지급동의계좌를 미리 등록한 131만 2,819명(58%)은 신청 없이 자동으로 입금됐습니다. 나머지 약 94만 8천 명(226만 1,271명 − 131만 2,819명)은 안내문을 받고 직접 신청해야 받을 수 있습니다. 본인부담상한 환급금 중 아직 안 나간 돈은 2024년 발생분 1,093억 원, 2025년 발생분 1,718억 원으로 해마다 늘고 있습니다.
건강보험 환급금 신청 방법: 누리집·앱·전화
조회·신청 경로
| 방법 | 경로 | 추천 대상 |
|---|---|---|
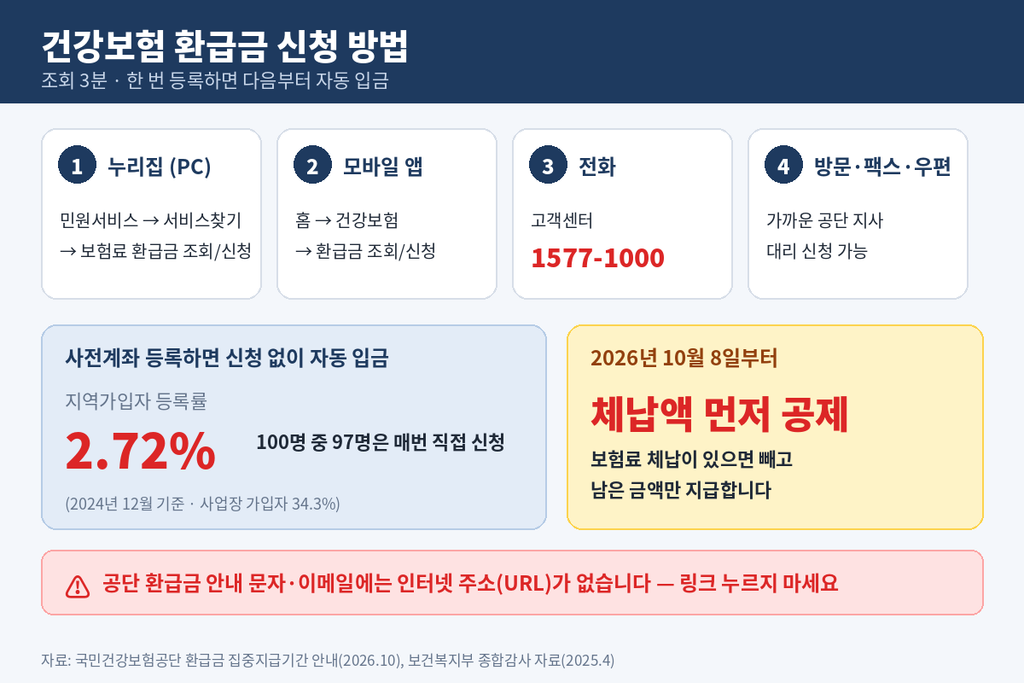
| 누리집(PC) | 로그인 → 민원서비스 → 서비스찾기 → 보험료 환급금 조회/신청 | 컴퓨터가 편한 분 |
| 모바일 앱 | 공단 공식 앱 홈 → 건강보험 → 환급금(지원금) 조회/신청 | 스마트폰 사용자 |
| 전화 | 고객센터 1577-1000 | 디지털 기기가 어려운 분 |
| 방문·팩스·우편 | 가까운 공단 지사 | 대리 신청, 서류 제출 |
로그인은 카카오·네이버·PASS 등 간편인증이나 금융인증서로 할 수 있습니다. 환급금이 있으면 본인 명의 계좌를 입력하고 신청하면 됩니다.
(국민건강보험공단 누리집 www.nhis.or.kr)
한 번에 끝내는 방법: 사전계좌 등록
조회하는 김에 '건강보험료 환급금 사전계좌 동의'와 본인부담상한액 '지급동의계좌'를 함께 등록해 두세요. 앞으로 환급금이 생기면 신청 없이 그 계좌로 자동 입금됩니다. 그런데 2024년 12월 기준 지역가입자의 사전계좌 신청률은 2.72%에 불과했습니다. 100명 중 97명은 환급금이 생길 때마다 직접 신청해야 하는 상태라는 뜻입니다.
2026년 10월 8일부터 바뀐 점: 체납액 먼저 공제
10월 8일부터 본인부담상한액 초과금을 지급할 때 건강보험료나 다른 징수금 체납이 있으면 그 금액을 먼저 빼고 남은 금액만 지급합니다. 보험료 환급금도 체납 보험료에 먼저 충당한 뒤 나머지를 지급합니다. 조회했는데 생각보다 적게 나왔다면 체납 여부를 확인해 보세요.
건강보험료 환급금 조회 전 스미싱 구별법
환급금 시즌마다 공단을 사칭한 문자가 돕니다. "미지급 환급금이 있습니다, 확인하세요"와 함께 인터넷 주소를 넣어 악성 앱 설치를 유도하는 방식입니다.
| 구분 | 사칭 문자 | 공단 공식 안내 |
|---|---|---|
| 인터넷 주소 | 문자 안에 링크 있음 | 환급금 안내 문자·이메일에 주소 없음 |
| 경로 | 링크로 '바로 확인' 유도 | 누리집·공식 앱·1577-1000으로 직접 조회 |
| 전자 안내문 | 일반 문자(SMS) | 카카오톡·네이버·PASS 앱 안의 인증 알림 |
| 발신번호 | 1577-1000을 도용하기도 함 | 번호만으로는 판단 불가 |
3가지 행동 원칙
- 문자 속 링크는 누르지 않습니다.
- 환급금이 궁금하면 직접 공단 앱을 열거나 1577-1000으로 전화합니다.
- 의심 문자는 삭제하고, 한국인터넷진흥원 불법스팸대응센터(118)로 신고합니다.
부모님 휴대전화에도 이 세 가지를 꼭 알려 드리세요.
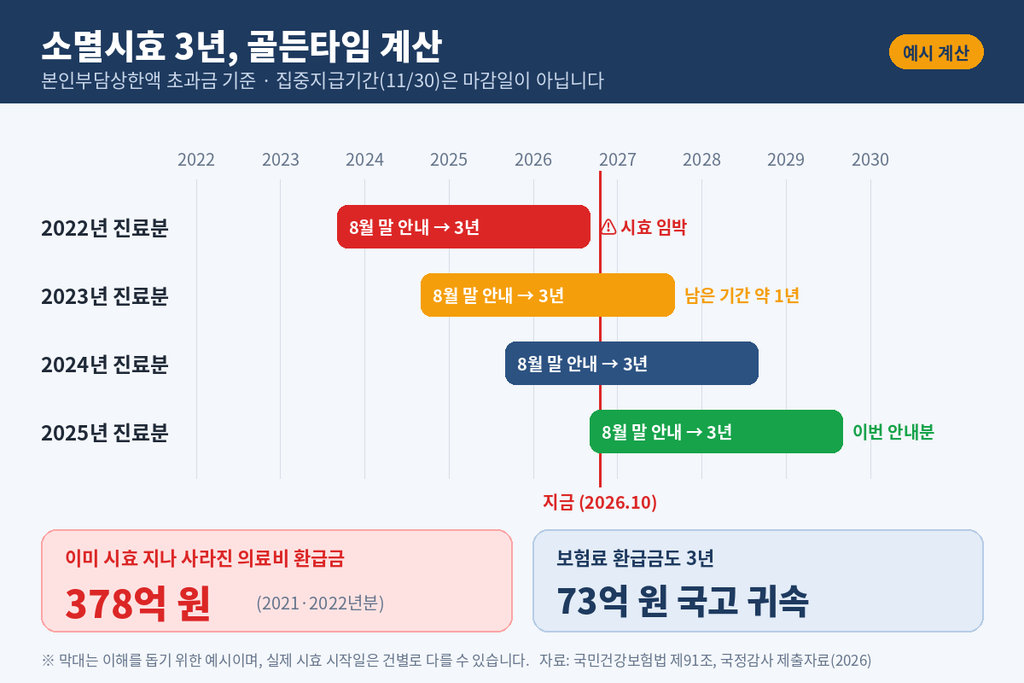
소멸시효 3년, '골든타임' 계산해 보기
집중지급기간(11월 30일까지)은 공단이 집중적으로 안내하는 기간일 뿐, 마감일은 아닙니다. 진짜 마감은 받을 권리가 생긴 뒤 3년입니다.
(예시) 본인부담상한액 초과금 시효 계산
| 진료 연도 | 안내 시기 | 시효 완성 (대략) | 상태 |
|---|---|---|---|
| 2022년 | 2023년 8월 말 | 2026년 하반기 | ⚠️ 임박 |
| 2023년 | 2024년 8월 말 | 2027년 하반기 | 여유 1년 |
| 2024년 | 2025년 8월 말 | 2028년 하반기 | |
| 2025년 | 2026년 8월 말 | 2029년 하반기 | 이번 안내분 |
해석: 정확한 시효 시작일은 건마다 다를 수 있지만, 2022년 진료분은 올해 하반기에 시효가 끝나는 시점에 걸려 있습니다. 실제로 시효가 지나 사라진 본인부담상한 환급금 378억 원은 모두 2021·2022년분이었습니다. 3년 전에 큰 병원 치료를 받으셨다면 지금 확인하는 것이 마지막 기회일 수 있습니다.
환급금 받기 전 체크리스트
| 체크 | 내용 |
|---|---|
| ☐ 조회 | 누리집·앱·1577-1000에서 본인 환급금 확인 |
| ☐ 부모님 조회 | 부모님 명의도 함께 확인 (대리 신청 서류 준비) |
| ☐ 계좌 등록 | 보험료 환급금 사전계좌 + 본인부담상한 지급동의계좌 |
| ☐ 체납 확인 | 체납이 있으면 먼저 공제됨 |
| ☐ 시효 확인 | 2022년 진료분·3년 전 환급금 우선 |
| ☐ 스미싱 | 문자 링크 누르지 않기, 공식 경로로만 신청 |
결론: 건강보험료 환급금 조회, 숫자로 보면 이유가 분명합니다
- 과오납 보험료 중 아직 455억 원(미지급 382억 원 + 이미 소멸 73억 원)이 주인을 찾지 못했습니다.
- 의료비 환급은 1인당 평균 136만 원, 65세 이상은 약 157만 원입니다.
- 안내를 받아도 지급률은 60%를 밑돌고, 전자 안내문 열람률은 32%에 그칩니다.
- 조회는 3분이면 되고, 계좌를 한 번 등록해 두면 다음부터는 자동 입금됩니다.
본인 것만이 아니라 부모님 명의까지, 이번 기회에 한 번에 확인해 보세요.
건강보험료 환급금 조회 자주 묻는 질문
Q1. 건강보험료 환급금은 언제까지 찾아야 하나요?
받을 권리가 생긴 날부터 3년 안에 신청해야 합니다. 3년이 지나면 소멸시효가 끝나 받을 수 없습니다. 11월 30일까지인 집중지급기간은 마감일이 아니라 집중 안내 기간입니다.
Q2. 부모님 환급금을 자녀가 대신 신청할 수 있나요?
가능합니다. 가까운 공단 지사를 방문하거나 1577-1000으로 문의하면 대리 신청에 필요한 서류(위임장, 신분증, 가족관계 확인 서류 등)를 안내받을 수 있습니다. 필요 서류는 상황에 따라 다르니 미리 전화로 확인하세요.
Q3. 신청하면 언제 입금되나요?
본인 명의 계좌로 신청하면 확인 절차를 거쳐 순차적으로 입금됩니다. 처리 기간은 건별로 달라질 수 있습니다. 지급동의계좌를 미리 등록한 경우 신청 없이 자동 입금됩니다.
Q4. 직장가입자도 개인적으로 환급금을 받나요?
직장가입자의 연말정산 환급은 원칙적으로 회사를 거쳐 급여에서 정산됩니다. 반면 본인부담상한액 초과금, 퇴직 후 발생한 환급금 등은 개인이 직접 조회·신청해 개인 계좌로 받습니다.
Q5. 문자에 '환급금 확인' 링크가 왔는데 눌러도 되나요?
누르지 마세요. 공단의 환급금 안내 문자와 이메일에는 인터넷 주소가 들어가지 않습니다. 발신번호가 1577-1000이어도 도용일 수 있으니, 공단 앱이나 누리집에 직접 접속해 확인하세요.
Q6. 환급금을 받으면 다음 달 건강보험료가 오르나요?
아닙니다. 환급금은 이미 더 낸 보험료나 병원비를 돌려받는 것이라 보험료 인상과 관계없습니다. 다만 2026년 10월 8일부터는 보험료 체납이 있으면 체납액을 먼저 공제한 뒤 남은 금액만 지급합니다.
작성 기준일: 2026년 10월 15일
출처: 보건복지부·국민건강보험공단 「2025년 진료분 본인부담상한액 초과금 지급」 보도자료(2026.8.31), 국민건강보험공단 환급금 집중지급기간 안내(2026.10), 국회 보건복지위원회 국정감사 제출자료(백종헌·한지아·서영석 의원실, 2025~2026), 보건복지부 건보공단 종합감사 자료(2025.4), 국민건강보험법 제91조(소멸시효)·제44조(본인부담상한액)
※ '예시'로 표시한 계산(161만 원 환급, 진료 연도별 시효 시점, 2021년 과오납 역산)은 이해를 돕기 위한 것이며, 실제 금액과 시효는 공단 조회로 확인하세요.