
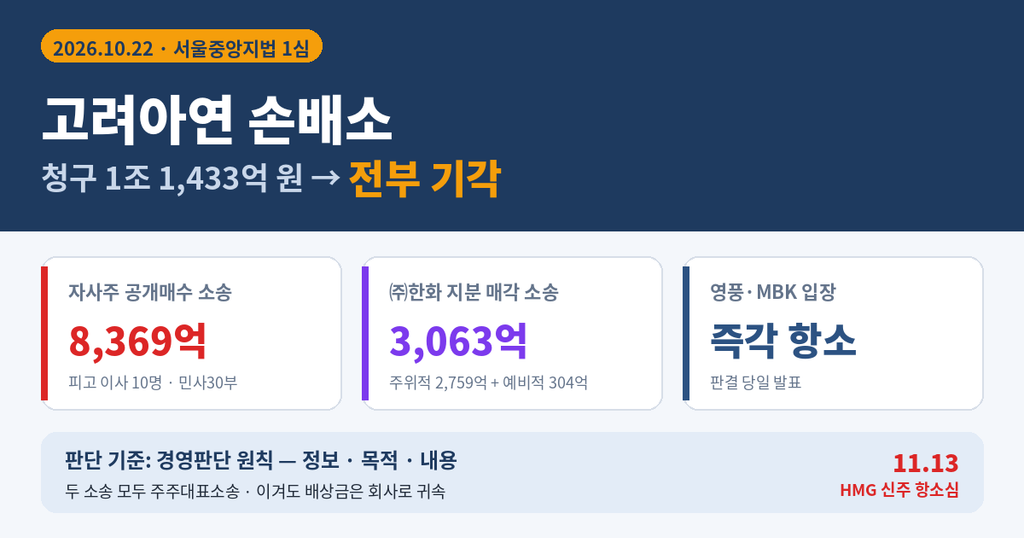
영풍과 MBK파트너스 측이 고려아연 경영진에게 낸 고려아연 손배소 2건이 2026년 10월 22일 서울중앙지법에서 모두 기각됐습니다. 두 소송 모두 주주가 회사를 대신해 이사의 책임을 묻는 주주대표소송이고, 청구액을 단순 합산하면 약 1조 1,433억 원입니다.
한 건은 2024년 경영권 분쟁 때 약 1조 8천억 원을 들인 자사주 공개매수를, 다른 한 건은 ㈜한화 지분 매각 가격을 문제 삼았습니다. 영풍·MBK는 판결 당일 즉각 항소하겠다고 밝혔습니다. 이 글은 소송이 왜 제기됐는지, 청구액은 어떻게 구성됐는지, 법원은 무엇을 기준으로 판단했는지를 숫자로 정리합니다. 아직 끝나지 않은 다른 소송과 지분 구도도 함께 살펴봅니다.
목차
1. 고려아연 손배소의 출발점: 2024년 '공개매수 대결'
1-1. 사건 타임라인
| 시점 | 사건 |
|---|---|
| 2022년 | 고려아연, ㈜한화와 자사주를 교환해 ㈜한화 지분 확보 |
| 2023년 9월 | HMG글로벌(현대차그룹 해외법인)에 신주 104만 5,430주(약 5%, 약 5,272억 원) 발행 |
| 2024년 9월 | 영풍·MBK, 고려아연 공개매수 착수 / 고려아연, 기업어음 4,000억 원 발행 |
| 2024년 10월 | 고려아연, 메리츠금융 주도로 1조 원 사모사채(연 7% 수준) 발행 추진 |
| 2024년 10월 14일 | 영풍·MBK 공개매수 마감 (최종가 83만 원, 5.34% 확보) |
| 2024년 10월 23일 | 고려아연 자사주 공개매수 마감 (89만 원, 9.85%) + 베인캐피탈 1.41% |
| 2024년 11월 | ㈜한화 지분 7.25% 한화에너지에 매각 결정 / 영풍, 이사 10명 상대 주주대표소송 제기 (최초 약 6,732억 원) |
| 2025년 5월 13일 | 한국기업투자홀딩스, 한화 지분 관련 주주대표소송 제기 (최초 196억 원) |
| 2026년 4월 / 6월 | 청구액 증액: 소송 ① 8,369억 원, 소송 ② 주위적 2,759억 원 + 예비적 304억 원 |
| 2026년 10월 22일 | 1심 2건 모두 기각 → 영풍·MBK "즉각 항소" |
1-2. 공개매수 직후 지분 (2024년 10월 말)
| 구분 | 지분율 |
|---|---|
| 영풍·MBK 연합 | 38.47% |
| 최윤범 회장 측 우호지분 | 35.40% |
| 격차 | 3.07%p |
해석: 어느 쪽도 과반을 얻지 못하면서 싸움은 주주총회 표 대결과 법정으로 옮겨 갔습니다. 손배소는 그 가운데 "회사가 입은 손해를 이사가 물어내라"는 돈의 다툼입니다.
2. 영풍·MBK가 고려아연 손배소를 낸 이유 2가지
2-1. 소송 ①: 자사주 공개매수 (약 8,369억 원)
| 항목 | 내용 |
|---|---|
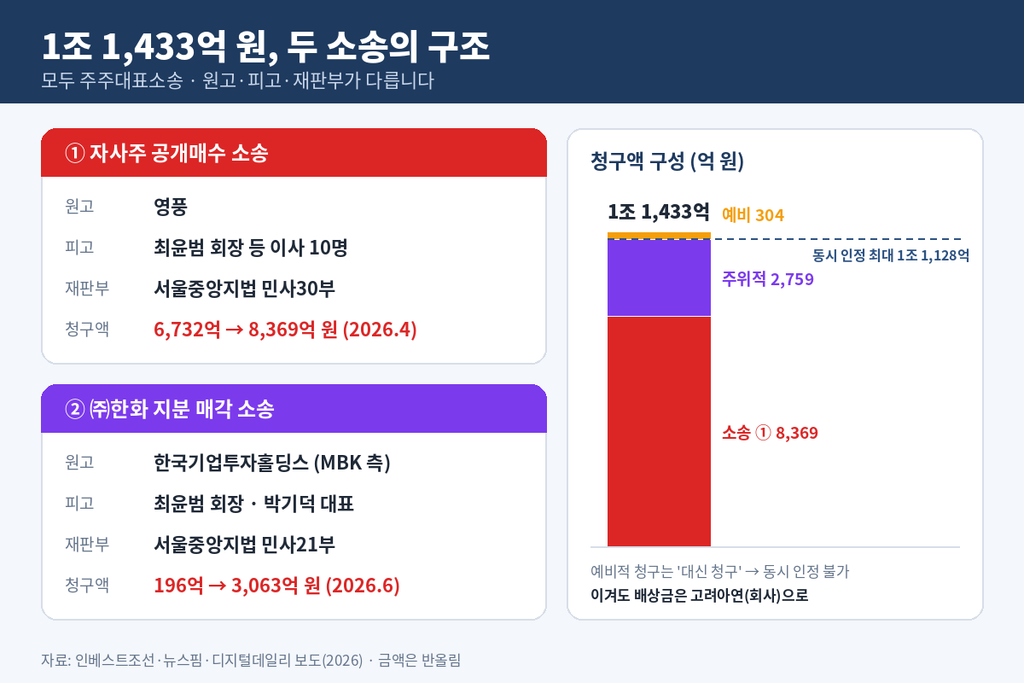
| 원고 | 영풍 (주주대표소송, 2024년 11월 제기) |
| 피고 | 최윤범 회장 등 이사 10명 |
| 재판부 | 서울중앙지법 민사30부 |
| 청구액 | 최초 약 6,732억 원 → 2026년 4월 약 8,369억 원 |
| 원고 주장 | ① 경영진 자리를 지키려 고가에 자사주를 매입해 회사에 손해를 끼쳤다 ② 특정 목적의 임의적립금을 재원으로 쓴 것은 상법 위반이다 ③ 주총 결의 없이 재원을 마련한 것은 정관 위반이다 |
공개매수 숫자 계산
| 항목 | 계산 | 결과 |
|---|---|---|
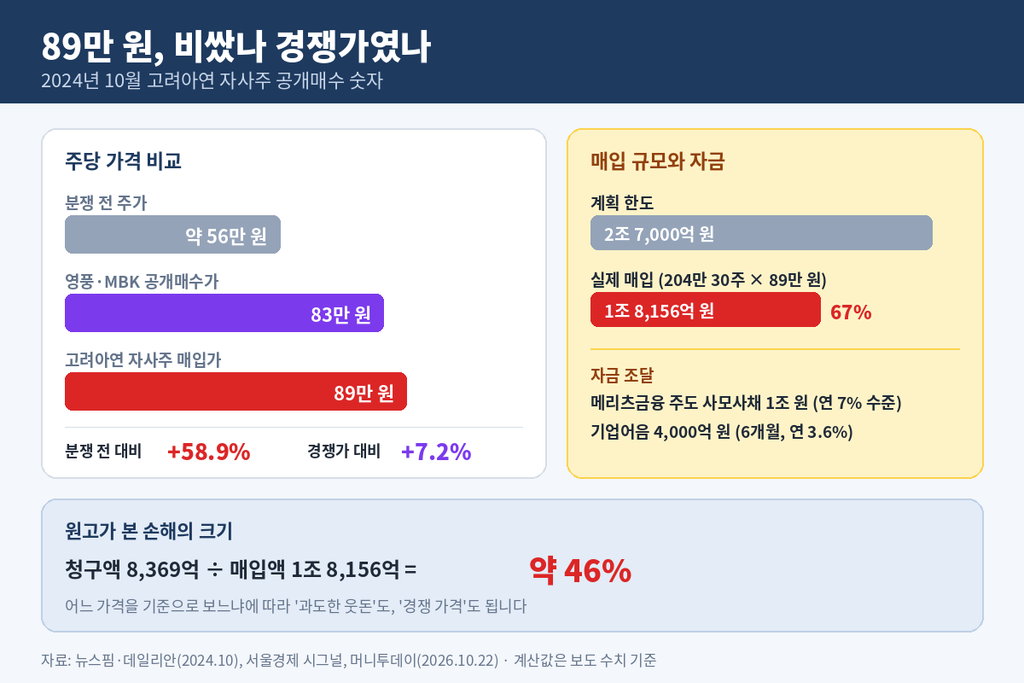
| 계획 한도 | – | 2조 7,000억 원 |
| 실제 매입액 | 204만 30주 × 89만 원 | 약 1조 8,156억 원 |
| 집행률 | 1조 8,156억 ÷ 2조 7,000억 | 약 67% |
| 분쟁 전 주가 대비 | (89만 − 56만) ÷ 56만 | +58.9% |
| 영풍·MBK 공개매수가 대비 | (89만 − 83만) ÷ 83만 | +7.2% |
| 청구액 ÷ 매입액 | 8,369억 ÷ 1조 8,156억 | 약 46% |
해석: 원고는 분쟁 전 주가보다 60% 가까이 비싸게 산 '웃돈'을 손해의 핵심으로 봤습니다. 반면 경쟁 공개매수가와 비교하면 차이는 7% 남짓입니다. 어느 가격을 기준으로 보느냐에 따라 같은 89만 원이 '과도한 웃돈'도, '경쟁 가격'도 됩니다. 자금은 메리츠금융 주도 1조 원 사모사채(연 7% 수준) 등으로 마련했습니다. 2조 7천억 원을 모두 빌렸다면 연 이자가 최대 약 1,890억 원에 이를 수 있다는 분석도 당시 나왔습니다.
2-2. 소송 ②: ㈜한화 지분 매각 (주위적 2,759억 + 예비적 304억 원)
| 항목 | 내용 |
|---|---|
| 원고 | 한국기업투자홀딩스 (MBK 측 특수목적법인, 주주대표소송) |
| 피고 | 최윤범 회장, 박기덕 대표이사 |
| 재판부 | 서울중앙지법 민사21부 |
| 청구액 | 최초 196억 원 → 2026년 6월 주위적 2,759억 원 + 예비적 304억 원 (약 14배) |
| 거래 | ㈜한화 7.25%(543만 6,380주)를 한화에너지에 약 1,520억 원에 매각 |
계산: 1,520억 원 ÷ 543만 6,380주 ≈ 주당 약 2만 7,960원입니다. 주위적 청구액 2,759억 원은 매각대금의 약 1.8배입니다.
2-3. “1조 1,433억 원”의 정확한 의미
| 구분 | 금액 |
|---|---|
| 소송 ① | 약 8,369억 원 |
| 소송 ② 주위적 | 약 2,759억 원 |
| 소송 ② 예비적 | 약 304억 원 |
| 단순 합계 | 약 1조 1,433억 원 |
| 동시에 인정될 수 있는 최대치 | 약 1조 1,128억 원 |
해석: 예비적 청구는 '주위적 청구가 안 되면 대신 이것이라도' 하는 청구라서 두 청구가 함께 인정될 수 없습니다. 또 주주대표소송에서 이기더라도 배상금은 소송을 낸 영풍이나 MBK가 아니라 **고려아연(회사)**으로 들어갑니다.
3. 법원이 고려아연 손배소를 기각한 이유: '경영판단 원칙'
3-1. 판단 기준
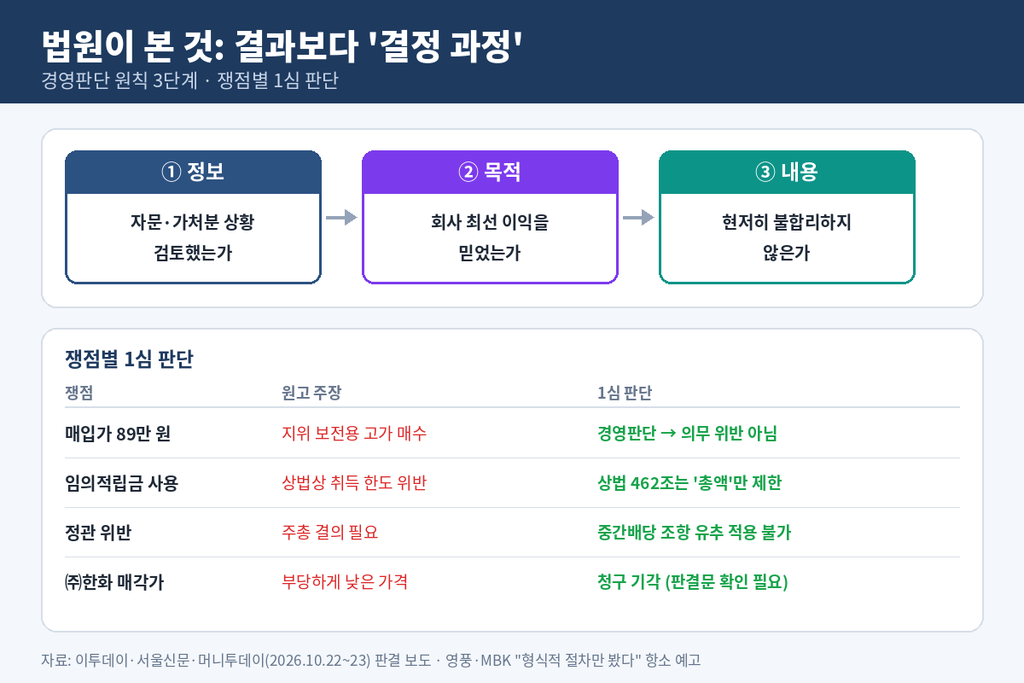
| 단계 | 기준 | 법원이 본 사실 |
|---|---|---|
| ① 정보 | 합리적으로 얻을 수 있는 정보를 모으고 검토했는가 | 외부 법률 자문, 가처분 진행 상황 검토 |
| ② 목적 | 회사의 최선 이익을 위한다고 믿었는가 | 영풍의 공개매수를 회사에 대한 위협으로 판단 |
| ③ 내용 | 결정이 현저히 불합리하지 않은가 | 웃돈을 붙인 가격과 자금 계획이 현저히 불합리하지 않음 |
3-2. 쟁점별 판단
| 쟁점 | 원고 주장 | 1심 판단 |
|---|---|---|
| 매입가 89만 원 | 지위 보전을 위한 고가 매수 | 정보 검토를 거친 경영판단, 의무 위반 아님 |
| 임의적립금 사용 | 상법상 취득 한도 위반 | 상법 제462조는 총액만 제한하고 재원의 종류는 제한하지 않음 |
| 정관 위반 | 주총 결의 필요 | 중간배당 관련 정관 제한을 자사주 매입에 유추 적용할 수 없음 |
| ㈜한화 지분 매각가 | 부당하게 낮은 가격 | 청구 기각 (상세 이유는 판결문 확인 필요) |
해석: 법원은 결과보다 결정 과정을 봤습니다. 자문 기록과 이사회 논의 절차가 남아 있었다는 점이 판결을 갈랐습니다. 영풍·MBK는 바로 이 점을 들어 "형식적 절차 이행만으로 판단했다"고 반박하며 항소를 예고했습니다. 2심의 핵심도 절차가 갖춰졌다면 실질적 손해는 따지지 않아도 되는가가 될 가능성이 큽니다.
대법원 종합법률정보 (상법 제399조·제462조, 경영판단 원칙 판례) → https://glaw.scourt.go.kr/
4. 고려아연 손배소는 이겼지만… 엇갈린 다른 소송들
| 소송 | 결과 | 시점 | 누구에게 유리 |
|---|---|---|---|
| 자사주 공개매수 손배소 (8,369억 원) | 청구 기각 (1심), 원고 항소 예고 | 2026.10.22 | 고려아연 |
| ㈜한화 지분 매각 손배소 (3,063억 원) | 청구 기각 (1심) | 2026.10.22 | 고려아연 |
| 2025년 3월 정기주총 의결권 제한 (가처분) | 영풍 측 재항고 기각 | 2026.4.2 대법원 | 고려아연 |
| 2025년 1월 임시주총 의결권 제한 (가처분 이의) | 위법 판단 유지 | 2026.8.28 대법원 | 영풍·MBK |
| HMG글로벌 신주 발행 무효 | 1심 무효 → 항소심 11월 13일 선고 예정 | 2025.6.27 / 2026.11.13 | 1심은 영풍 |
해석: 돈을 다투는 소송에서는 경영진이 이겼고, 의결권 다툼은 한 번씩 주고받았습니다. 가장 큰 변수는 11월 13일 HMG글로벌 신주 항소심입니다. 상법상 신주 발행 무효 판결은 확정돼야 효력이 생깁니다. 무효가 확정되면 약 5%의 지분 구도가 달라질 수 있습니다.
5. 지분·이사회 구도와 앞으로의 일정
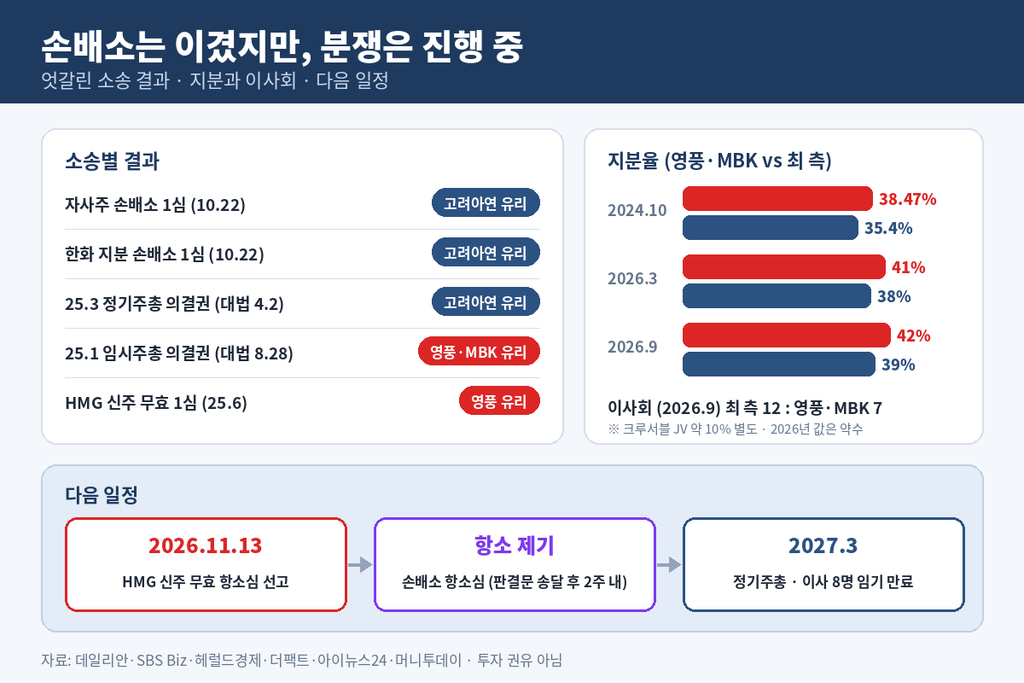
5-1. 지분율 추이
| 시점 | 영풍·MBK | 최윤범 측 | 격차 |
|---|---|---|---|
| 2024년 10월 말 | 38.47% | 35.40% | 3.07%p |
| 2026년 3월 | 약 41% | 약 38% | 약 3%p |
| 2026년 9월 | 약 42% | 약 39% | 약 3%p |
※ 크루서블 JV(미국 합작)는 2025년 12월 유상증자로 약 10%를 보유하고 있습니다. 최 측 집계에 포함되는지는 보도마다 다릅니다. 국민연금은 2026년 3월 기준 5.2%입니다.
5-2. 이사회 구성
| 시점 | 최윤범 측 | 영풍·MBK 측 |
|---|---|---|
| 2026년 3월 정기주총 전 | 11명 | 4명 |
| 2026년 3월 정기주총 후 | 9명 | 5명 |
| 2026년 9월 9일 임시주총 후 | 12명 | 7명 (총 19명) |
9월 임시주총 감사위원 표결에서는 고려아연 측 후보가 출석 의결권의 81.8% 찬성을 얻었습니다. 영풍·MBK 측 후보는 27.94%에 그쳤습니다.
해석: 지분은 영풍·MBK가 약 3%p 앞서지만 이사회는 최 측이 다수입니다. 기관과 일반 주주의 표가 어디로 가느냐가 숫자보다 더 큰 변수라는 뜻입니다.
5-3. 다음 일정
- 2026년 11월 13일: HMG글로벌 신주 발행 무효 항소심 선고
- 손배소 항소심: 영풍·MBK가 즉각 항소를 예고했습니다(판결문 송달일부터 2주 안에 제기).
- 2027년 3월 정기주총: 이사 8명과 분리선출 감사위원 1명의 임기가 끝납니다.
금융감독원 전자공시(DART) 고려아연 공시 → https://dart.fss.or.kr/
자주 묻는 질문 (FAQ)
Q1. 영풍·MBK가 고려아연 손배소를 낸 이유는 무엇인가요?
A. 두 가지입니다. 2024년 경영권 분쟁 때 고려아연이 분쟁 전 주가보다 약 59% 높은 주당 89만 원에 약 1조 8천억 원어치 자사주를 산 것이 회사에 손해라는 주장입니다. 그리고 ㈜한화 지분 7.25%를 약 1,520억 원에 판 가격이 부당하게 낮았다는 주장입니다.
Q2. 1조 1,433억 원은 어떻게 계산된 금액인가요?
A. 두 주주대표소송의 청구액, 즉 약 8,369억 원, 주위적 약 2,759억 원, 예비적 약 304억 원을 단순히 더한 값입니다. 예비적 청구는 주위적 청구가 안 될 때만 판단하므로, 동시에 인정될 수 있는 최대치는 약 1조 1,128억 원입니다.
Q3. 법원은 왜 청구를 모두 기각했나요?
A. 이사들이 외부 법률 자문과 가처분 진행 상황을 검토하고 회사 이익을 위한다고 판단해 가격과 자금 계획을 정했으므로, 그 결정이 현저히 불합리하지 않다고 봤습니다. 이른바 경영판단 원칙입니다. 임의적립금 사용도 상법상 총액 한도 안이라 위법이 아니라고 했습니다.
Q4. 주주대표소송에서 이기면 배상금은 누가 받나요?
A. 주주가 회사를 대신해 내는 소송이므로 배상금은 회사로 들어갑니다. 영풍이나 MBK가 직접 받는 돈이 아닙니다. 이번 1심에서는 청구가 기각돼 배상 책임 자체가 인정되지 않았습니다.
Q5. 영풍·MBK는 항소하나요?
A. 판결 당일 "유감"을 표하며 즉각 항소하겠다고 밝혔습니다. 1심이 형식적 절차 이행만으로 판단했다고 비판하며, 상급심에서 공개매수의 위법성과 이사들의 의무 위반을 다투겠다는 입장입니다.
Q6. 이번 판결로 경영권 분쟁이 끝나나요?
A. 아닙니다. 손배소는 항소심이 남았고, 11월 13일에는 HMG글로벌 신주 발행 무효 항소심 선고가 예정돼 있습니다. 지분은 영풍·MBK 약 42%, 최 측 약 39%이며, 2027년 3월 정기주총이 다음 분기점입니다.