
1. 이번 개편, 한마디로 무엇이 바뀌었나
지금까지 기초연금은 아주 단순한 구조였습니다. 65세 이상 노인을 소득과 재산 기준으로 한 줄로 세우고, 아래쪽 70%에 들어가면 누구나 같은 금액(2026년 기준 월 최대 34만 9,700원)을 받았습니다. 하위 5%에 있는 분도, 하위 69%에 있는 분도 받는 돈은 같았습니다.
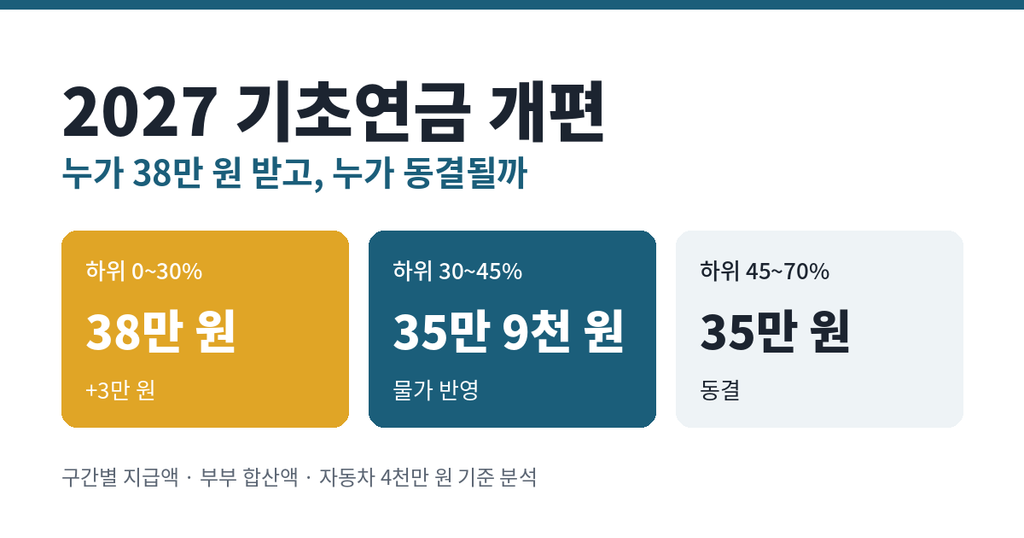
2027년 4월부터는 이 70% 안을 세 칸으로 나눠 금액을 다르게 줍니다. 형편이 어려운 쪽은 조금 더 받고, 상대적으로 여유 있는 쪽은 그대로 두는 방식입니다.
다만 가장 중요한 "누가 받느냐"는 기준, 즉 하위 70%라는 선은 바뀌지 않았습니다. 받는 사람의 범위는 그대로이고 금액 배분만 달라졌기 때문에, "개혁이라기보다 미세 조정"이라는 평가가 나옵니다.
한 줄 요약
2027년 4월부터 기초연금은 '하위 70%에게 일괄 지급'하던 방식에서 3구간 차등지급으로 바뀝니다. 다만 수급 대상 기준인 70%는 그대로라서, 개혁이라기보다는 지급액 미세 조정에 가깝습니다.
2. 세 가지 제도의 차이: 헷갈리는 이유부터 정리
노인 소득과 관련해 자주 나오는 제도가 세 개 있고, 이름이 비슷해서 많이들 헷갈립니다.
국민연금은 저축에 가까운 제도입니다. 일하는 동안 보험료를 냈고, 노후에 그 돈을 연금으로 돌려받습니다. 낸 기간과 금액이 많을수록 더 받습니다.
기초연금은 보험료를 한 푼도 안 냈어도 받을 수 있습니다. 재원이 세금이기 때문입니다. 65세 이상이면서 소득과 재산이 하위 70%에 들면 국가가 지급합니다.
생계급여는 기초생활보장제도의 일부입니다. 소득과 재산이 거의 없어 최소한의 생활도 어려운 분들에게 국가가 생활비를 채워 주는 제도입니다. 나이 조건이 따로 없고, 의료급여 같은 다른 지원도 함께 따라옵니다.
기초연금이 생긴 이유를 알면 이번 개편 논쟁도 이해가 쉽습니다. 국민연금은 1988년에 직장인 중심으로 시작됐고, 자영업자와 농어민까지 전 국민으로 확대된 건 1999년 무렵입니다. 그러니 1960~80년대에 일했던 세대는 국민연금을 낼 기회 자체가 없었습니다. 이분들이 2000년대 들어 노년층이 되자 노후 소득이 거의 없는 문제가 생겼고, 이를 메우려고 2008년에 '기초노령연금'을 만들었습니다. 이것이 지금의 기초연금입니다.
비유하자면 국민연금이 선발투수로 충분히 던지지 못한 시기를 대신 막아 준 구원투수가 기초연금입니다. 그런데 지금 은퇴하는 세대는 대부분 국민연금을 10~30년씩 냈습니다. 구원투수의 역할이 줄어드는 시점이라는 점에서 "기초연금을 어떻게 바꿔야 하느냐"는 논쟁이 나오는 것입니다.
| 구분 | 국민연금 | 기초연금 | 생계급여 |
|---|---|---|---|
| 재원 | 본인 납부 보험료 | 국가 세금 | 국가 세금 |
| 대상 | 가입·납부자 | 65세 이상 소득 하위 70% | 기초생활수급자 |
| 성격 | 내가 낸 돈을 돌려받음 | 노후 보완 복지 | 최저생활 보장 |
| 도입 | 1988년 | 2008년(당시 기초노령연금) | 2000년 |
3. 구간별 지급액: 숫자를 하나씩 풀어 보기
개편안의 세 구간을 하나씩 보겠습니다.
하위 0~30% (348만 명)
가장 형편이 어려운 층입니다. 월 35만 원에서 38만 원으로 3만 원 오릅니다. 1년이면 36만 원을 더 받아 연간 456만 원이 됩니다.
하위 30~45% (174만 명)
중간층입니다. 매년 하던 물가 반영 인상만 적용돼 35만 9천 원이 됩니다. 연간으로는 430만 8천 원입니다.
하위 45~70% (290만 명)
수급자 중 상대적으로 여유 있는 층입니다. 금액이 35만 원 그대로 동결됩니다. 연간 420만 원입니다.
세 구간을 합치면 812만 명이고, 비중으로는 하위 30% 구간이 약 43%로 가장 큽니다. 수급자 10명 중 4명 이상이 38만 원 구간에 들어간다는 뜻입니다.
"명목"과 "실질"의 차이가 핵심
숫자를 볼 때 꼭 짚어야 할 부분입니다. 기초연금은 원래 매년 물가상승률만큼 자동으로 오르게 되어 있습니다. 개편이 없었더라도 내년에는 35만 9천 원 정도가 됐을 거라는 뜻입니다.
이 '원래 오를 금액'을 기준선으로 놓고 다시 보면 그림이 달라집니다.
| 구간 | 개편 없을 때 예상액 | 개편 후 금액 | 실제 차이 |
|---|---|---|---|
| 0~30% | 약 35만 9천 원 | 38만 원 | +2만 1천 원 |
| 30~45% | 약 35만 9천 원 | 35만 9천 원 | 0원 |
| 45~70% | 약 35만 9천 원 | 35만 원 | −9천 원 |
겉으로는 "3만 원 인상, 유지, 동결"처럼 보이지만, 실제로는 "2만 1천 원 이득, 변화 없음, 9천 원 손해"입니다. 하위 45~70% 구간은 금액이 그대로라도 물가가 오르는 만큼 구매력이 줄어드는 셈입니다.
정부가 처음 내세운 방향은 '하후상박(下厚上薄)', 즉 아래는 두텁게 위는 얇게였습니다. 원래는 하위층에 40만~50만 원을 주고 상위층은 확 줄이는 그림을 기대하는 목소리가 많았습니다. 결과는 아래로 2만 원 남짓, 위로 1만 원 가까이 움직인 수준이라, '용두사미'라는 평가가 나옵니다.
4. 부부 수급자: 이번 개편의 진짜 핵심
개인 기준으로는 변화가 작지만, 부부 기준으로 보면 이야기가 크게 달라집니다.
부부감액이란
부부가 둘 다 기초연금을 받으면 각자 금액에서 20%를 깎습니다. 35만 원씩이라면 둘이 합쳐 70만 원이 아니라 각각 28만 원, 합계 56만 원을 받는 식입니다.
근거는 규모의 경제입니다. 혼자 살 때 드는 생활비를 1이라고 하면, 둘이 산다고 2가 드는 게 아니라 1.6 정도만 든다는 것입니다. 집세, 전기료, 가전제품 같은 것은 둘이 나눠 쓰기 때문입니다.
왜 저소득층만 감액을 줄였나
이 논리는 소득이 높은 가구에는 잘 맞습니다. 그런데 형편이 어려운 가구는 지출의 대부분이 먹는 데 들어갑니다. 전체 지출에서 식비가 차지하는 비중을 엥겔계수라고 하는데, 저소득층일수록 이 값이 높습니다.
집세나 전기료는 나눠 쓸 수 있어도 밥은 그렇지 않습니다. 혼자면 한 그릇, 둘이면 두 그릇입니다. 식비 비중이 큰 가구일수록 "둘이 살면 1.6배"라는 계산이 맞지 않고, 실제로는 1.8~2배에 가깝게 듭니다. 그래서 하위 45% 이하에 한해 감액률을 20%에서 10%로 절반 줄였습니다.
계산해 보면
하위 30% 부부를 예로 들면 이렇습니다.
- 현재: 34만 9,700원 × 80% × 2명 = 약 55만 9천 원
- 개편 후: 38만 원 × 90% × 2명 = 68만 4천 원
- 차이: 월 약 12만 4천 원, 연간 약 150만 원
개인 기준 인상액은 3만 원인데, 부부 기준으로는 월 12만 원이 넘게 늘어 4배 이상 효과가 커집니다. 금액 인상과 감액률 완화가 겹쳤기 때문입니다.
반면 하위 45~70% 부부는 여전히 20% 감액이 적용돼 월 56만 원으로, 현재와 거의 같습니다. 같은 부부가구라도 어느 구간이냐에 따라 연간 150만 원 가까이 차이가 나는 것입니다.
| 구간 | 1인 지급액 | 감액률 | 부부 합산(월) | 부부 합산(연) |
|---|---|---|---|---|
| 2026년 현재 | 34만 9,700원 | 20% | 약 55만 9천 원 | 약 671만 원 |
| 0~30% (개편) | 38만 원 | 10% | 68만 4천 원 | 820.8만 원 |
| 30~45% (개편) | 35만 9천 원 | 10% | 64만 6천 원 | 775.4만 원 |
| 45~70% (개편) | 35만 원 | 20% | 56만 원 | 672만 원 |
5. 재정 규모: 왜 정부가 손대려 했나
기초연금 예산은 2026년 23조 1천억 원에서 2027년 25조 7천억 원으로 1년 만에 2조 6천억 원(11.3%) 늘어납니다.
이렇게 빨리 늘어나는 이유는 기준이 '하위 70%'라는 상대 기준이기 때문입니다. 노인이 1천만 명이면 700만 명이 받고, 1,500만 명이 되면 1,050만 명이 받습니다. 노인 인구가 늘면 수급자와 예산이 자동으로 따라 늘어나는 구조입니다.
게다가 지금 노년층으로 들어오는 베이비붐 세대는 이전 세대보다 국민연금 가입 기간도 길고 집을 가진 비율도 높습니다. 그런데도 '하위 70%'라는 줄은 그대로라서, 예전 같으면 수급 대상이 아니었을 사람들도 70% 안에 들어오게 됩니다.
그래서 정부는 원래 기준을 '하위 70%'에서 '기준중위소득의 80%'라는 절대 기준으로 바꾸는 안을 검토했습니다. 이렇게 하면 수급 범위가 약 63%로 줄어듭니다. 하지만 노인층의 반발과 정치적 부담 때문에 이번 개편안에서는 빠졌습니다.
6. 자동차 4천만 원 절벽: 가장 흔한 탈락 원인
기초연금은 월급만 보지 않고, 소득인정액이라는 값으로 판단합니다.
소득인정액 = 실제 소득(일부 공제 후) + 재산을 월 소득으로 환산한 값
집, 예금, 자동차 같은 재산도 "이 정도 재산이면 한 달에 이만큼 소득이 있는 셈"이라고 보고 더합니다.
일반적인 자동차 계산
일반 재산은 연 4%를 적용합니다. 차량가액이 3천만 원이면 이렇게 계산합니다.
3,000만 원 × 4% = 연 120만 원 → ÷ 12 = 월 10만 원
한 달에 10만 원 소득이 있는 것으로 보는 셈이고, 이 정도는 수급 여부에 큰 영향이 없습니다.
4천만 원이 되는 순간
차량가액이 4천만 원 이상이면 '고급 자동차'로 분류돼, 4% 환산 없이 차량가액 전체를 월 소득으로 봅니다. 4천만 원짜리 차가 있으면 한 달에 4천만 원을 버는 사람으로 계산된다는 뜻입니다.
부부가구 선정기준액이 월 400만 원 안팎이니, 이 차 한 대만으로 기준의 10배를 넘어 무조건 탈락합니다.
| 차량가액 | 환산 방식 | 월 소득 환산액 |
|---|---|---|
| 3,990만 원 | × 4% ÷ 12 | 약 13만 3천 원 |
| 4,000만 원 | 전액 | 4,000만 원 |
차값이 10만 원 차이 나는데 환산 소득은 약 300배 차이가 납니다. 이런 구조를 '절벽형 기준'이라고 부릅니다. 경사로가 아니라 낭떠러지처럼, 선 하나를 넘는 순간 결과가 완전히 바뀌기 때문입니다.
왜 요즘 더 문제인가
이 4천만 원 기준은 오래전에 정해졌습니다. 그때는 4천만 원이면 수입 고급차 수준이었지만, 지금은 중형 세단 풀옵션이나 준중형에 옵션을 몇 개 붙여도 도달할 수 있는 가격입니다. 차값은 올랐는데 기준은 그대로라는 점이 문제입니다.
실용 팁: 차량가액은 신차 가격이 아니라 연식이 반영된 감가 후 기준가액으로 판단합니다. 몇 년 된 차라면 4천만 원 아래로 내려갔을 수 있습니다. 장애인 차량, 생업용 차량 등은 예외가 있을 수 있으니, 부모님 차를 바꾸기 전이나 기초연금을 신청하기 전에 꼭 주민센터에서 확인하시는 게 좋습니다.
7. 주택은 어떻게 계산하나
주택도 월 소득으로 환산하지만, 자동차와 달리 절벽형 기준이 없고 공제가 있습니다.
계산 순서는 다음과 같습니다.
- 시세가 아니라 공시가격을 기준으로 합니다. 보통 시세보다 낮습니다.
- 사는 지역에 따라 기본재산공제를 뺍니다. 대도시는 약 1억 3,500만 원입니다.
- 대출이 있으면 그만큼 더 뺍니다.
- 남은 금액에 연 4%를 곱하고 12로 나눕니다.
예를 들어 대도시에 시세 10억 원, 공시가 7억 원인 아파트가 있고 대출이 없다면 이렇습니다.
(7억 − 1억 3,500만) × 4% ÷ 12 ≈ 월 188만 원
부부가구 선정기준액이 월 395만 원 수준이니, 다른 소득이 많지 않다면 시세 10억 원 아파트를 가진 부부도 기초연금을 받을 수 있습니다. "강남에 집이 있는데 기초연금을 받는다"는 말이 나오는 이유가 이것입니다. 기초연금 제도의 취지가 흐려졌다는 비판이 여기서 나옵니다.
8. '줬다 뺏는 기초연금': 가장 가난한 노인의 역설
이번 개편에서 가장 아쉬운 부분입니다.
기초생활수급자로 생계급여를 받는 노인이 기초연금도 받으면, 기초연금이 소득으로 잡혀 그만큼 생계급여가 깎입니다. 예를 들어 생계급여 70만 원을 받던 분이 기초연금 38만 원을 받으면, 생계급여가 32만 원으로 줄어 총액은 70만 원 그대로입니다. 정부는 이를 복지 중복을 막는 장치로 봅니다.
결과적으로 가장 형편이 어려운 노인일수록 기초연금 인상의 혜택을 전혀 못 받는 역설이 생깁니다. 이번에 하위 30%에 3만 원을 더 준다고 해도, 그 안의 기초생활수급자는 생계급여가 3만 원 줄어 실제로 달라지는 게 없습니다.
오히려 기초연금 때문에 소득이 올라 기초생활수급자에서 탈락하면 의료급여 같은 다른 혜택까지 잃을 수 있습니다. 그래서 어려운 분들 입장에서는 생계급여 쪽이 더 유리한 경우가 많습니다.
이 문제는 이전 정부 개편안에서도 고치겠다고 했던 사안인데, 이번 개편안에는 아예 포함되지 않았고 국회 논의로 넘어갔습니다.
9. 결론: 누가 이득이고 누가 손해인가
이번 개편을 한 문장으로 줄이면 "받는 사람 수는 그대로 두고, 금액만 아래쪽으로 살짝 기울였다"입니다.
가장 이득 보는 사람: 하위 30%에 속한 부부가구입니다. 금액 인상과 감액 완화가 겹쳐 연간 약 150만 원을 더 받습니다.
사실상 손해 보는 사람: 하위 45~70% 구간입니다. 금액이 동결돼 물가 대비 매달 약 9천 원씩 실질 가치가 줄어듭니다.
여전히 남은 숙제:
- 인구가 늘면 수급자도 자동으로 늘어나는 70% 상대 기준
- 가장 가난한 노인이 혜택을 못 받는 생계급여 중복 차감
- 시대에 맞지 않는 자동차 4천만 원 절벽 기준
자주 묻는 질문
Q. 개편은 언제부터 적용되나요?
정부는 올해 안에 법 개정을 마치고 2027년 4월부터 시행할 계획입니다. 공무원·군인·사학연금 같은 직역연금 수급자 중 하위 45% 저소득층을 새로 포함하는 부분은 시스템 구축이 필요해 2027년 7월부터 적용됩니다. 다만 국회 심의 과정에서 금액이나 시기가 바뀔 수 있습니다.
Q. 신청하지 않아도 자동으로 받나요?
아닙니다. 기초연금은 신청해야만 받는 제도입니다. 대상이 되더라도 신청하지 않으면 한 푼도 나오지 않습니다. 만 65세 생일이 속한 달의 한 달 전부터 신청할 수 있고, 복지로 누리집·앱, 가까운 행정복지센터, 국민연금공단 지사에서 할 수 있습니다. 거동이 불편하면 국민연금공단 고객센터(☎1355)로 문의하시면 됩니다.
Q. 우리 부모님이 어느 구간인지 어떻게 아나요?
복지로의 '기초연금 모의계산'에 소득, 집, 예금, 자동차 정보를 넣으면 대략적인 소득인정액이 나옵니다. 하위 30%는 소득인정액 월 약 55만 원 이하, 30~45%는 약 55만~109만 원(1인 기준)입니다. 정확한 판정은 신청 후 조사를 거쳐 결정됩니다.
Q. 전에 탈락했는데 다시 신청할 수 있나요?
가능합니다. 선정기준액은 매년 오르고 차량 감가나 재산 변동도 생기니, 예전에 탈락했더라도 다시 신청해 보는 것이 좋습니다. 특히 자동차 때문에 탈락했다면 차량가액이 4천만 원 아래로 내려갔는지 확인해 보세요.
본 글은 2026년 9월 정부 발표 기준이며, 국회 심의 과정에서 내용이 바뀔 수 있습니다.