
"여기, 넷플릭스를 단돈 650억에 꿀꺽할 기회를 코웃음 치며 날려버린 남자가 있습니다. 그리고 딱 10년 뒤, 이 회사는 10억 달러의 빚더미에 앉으며 역사 속으로 사라지죠. 1등의 오만함이 어떻게 스스로의 목을 조르는지, 그 코미디 같은 실화를 지금 시작합니다."
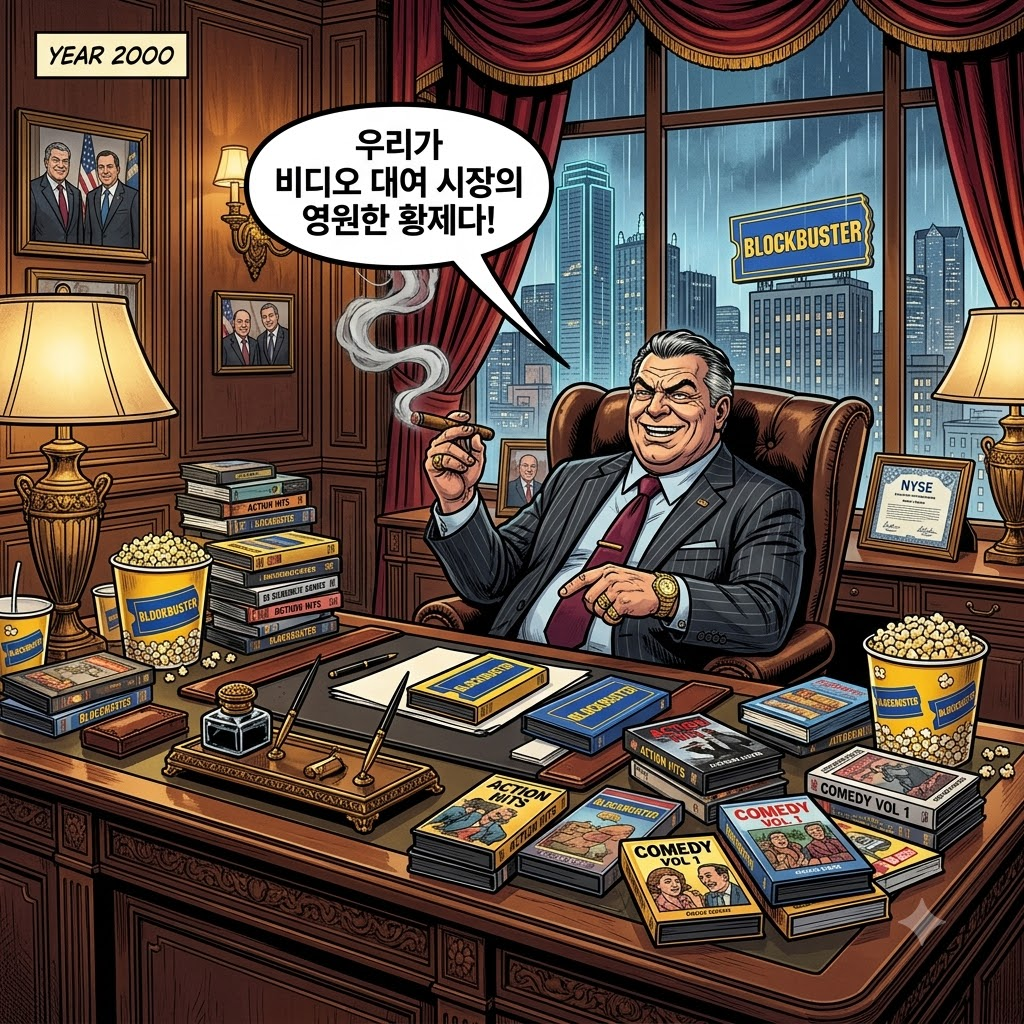
(2000년 댈러스. 비디오 대여점의 제왕 '블록버스터'의 거대한 본사 집무실. 존 안티오코가 수많은 비디오테이프와 팝콘이 쌓인 거대한 책상에 거만하게 앉아 있다.)
"우리가 비디오 대여 시장의 영원한 황제다!"
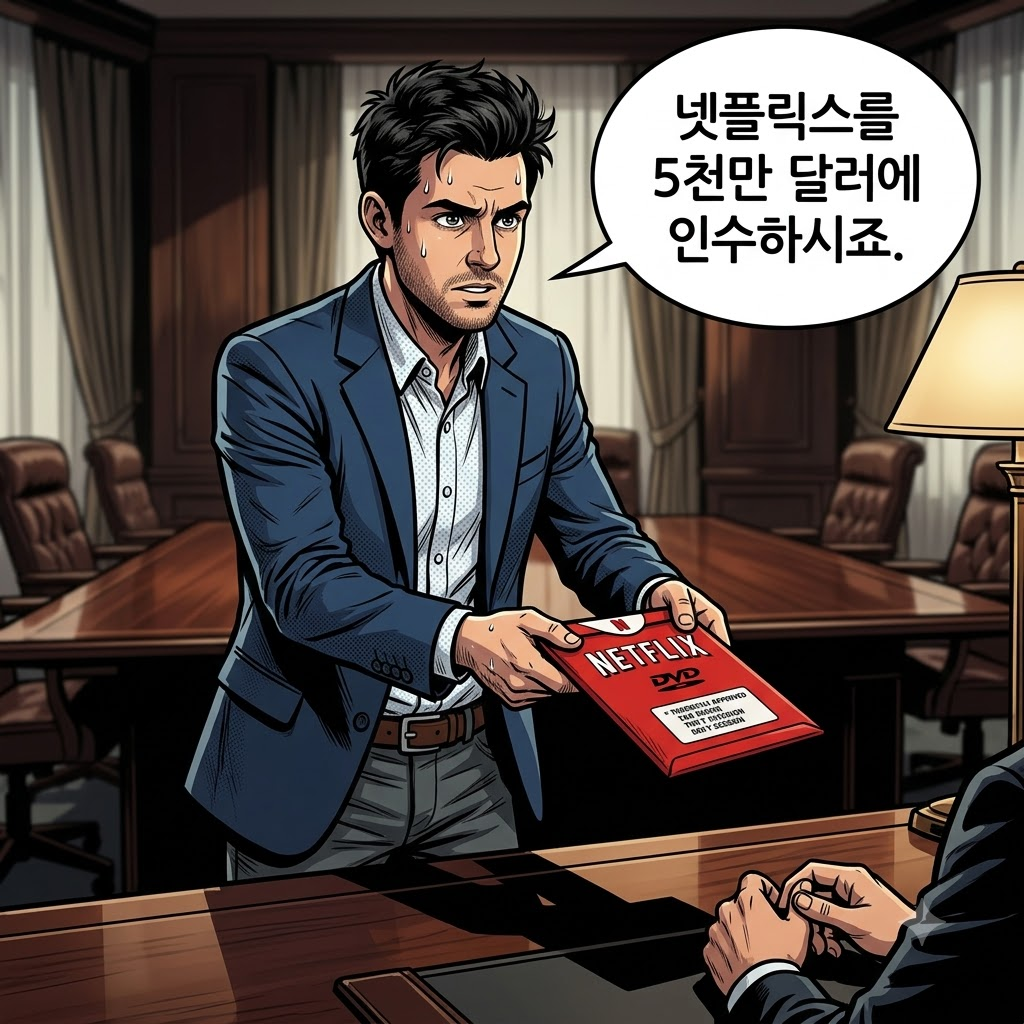
(넷플릭스의 창업자 리드 헤이스팅스가 긴장한 표정으로 붉은색 DVD 우편 봉투를 들고 나타난다.)
"넷플릭스를 5천만 달러에 인수하시죠."
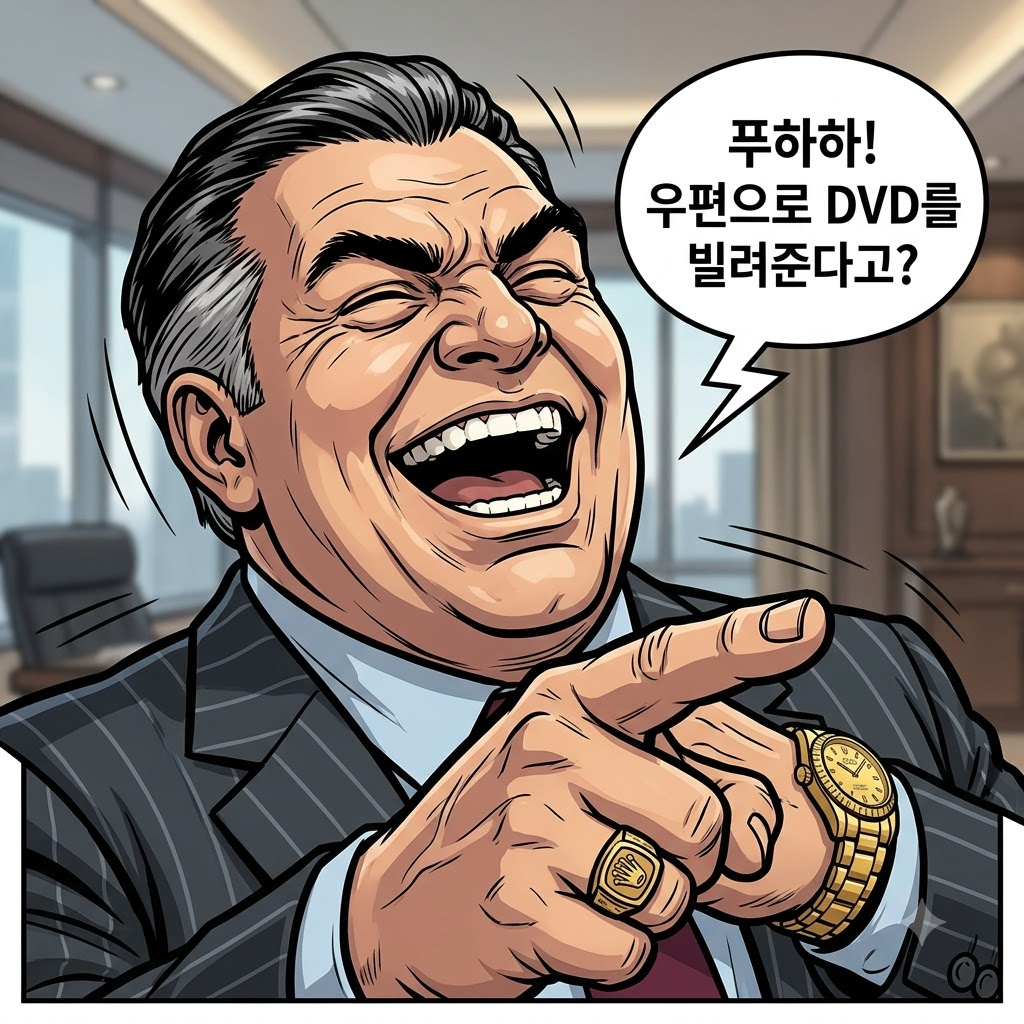
(존 안티오코가 황당하다는 듯이 얼굴을 구기며 비웃기 시작한다.)
"푸하하! 우편으로 DVD를 빌려준다고?"
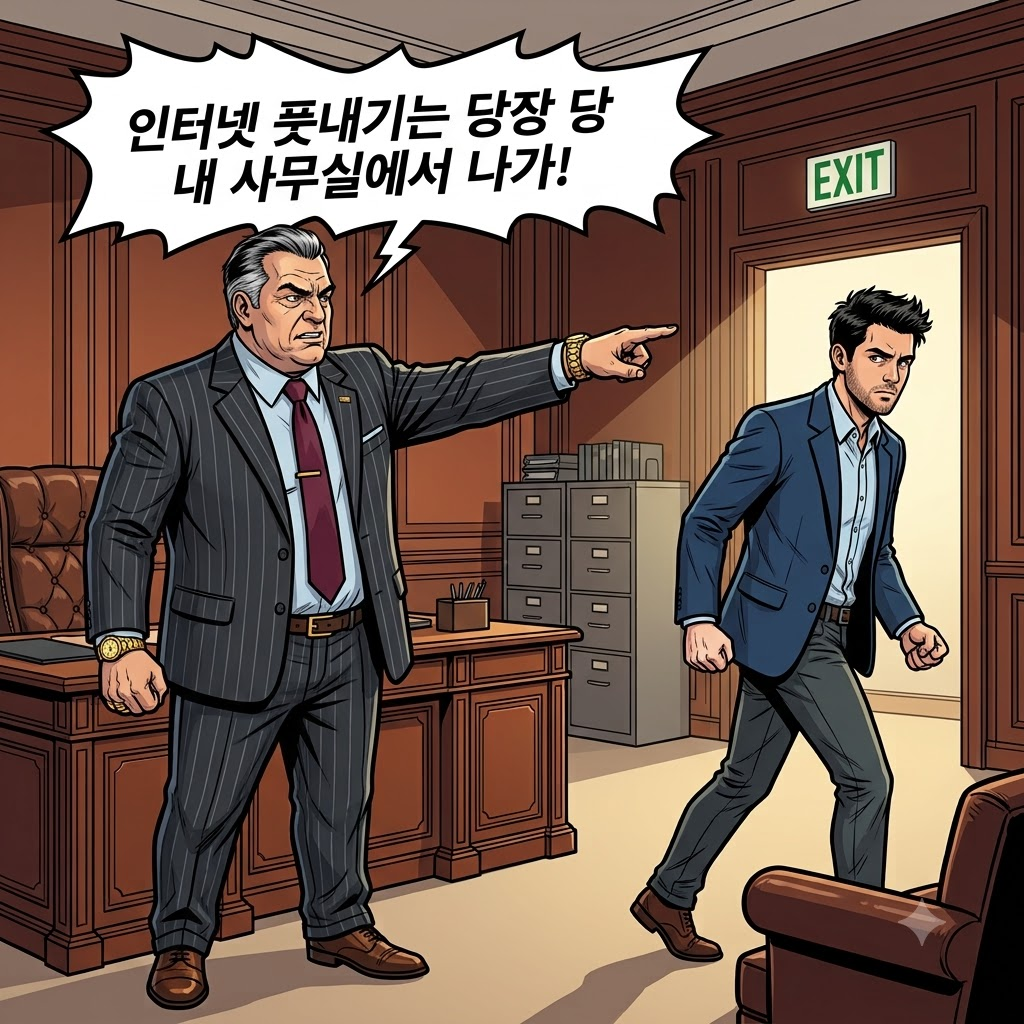
(안티오코가 손짓으로 문을 가리키며 헤이스팅스를 쫓아낸다. 헤이스팅스는 굴욕감을 느끼며 돌아선다.)
"인터넷 풋내기는 당장 내 사무실에서 나가!"
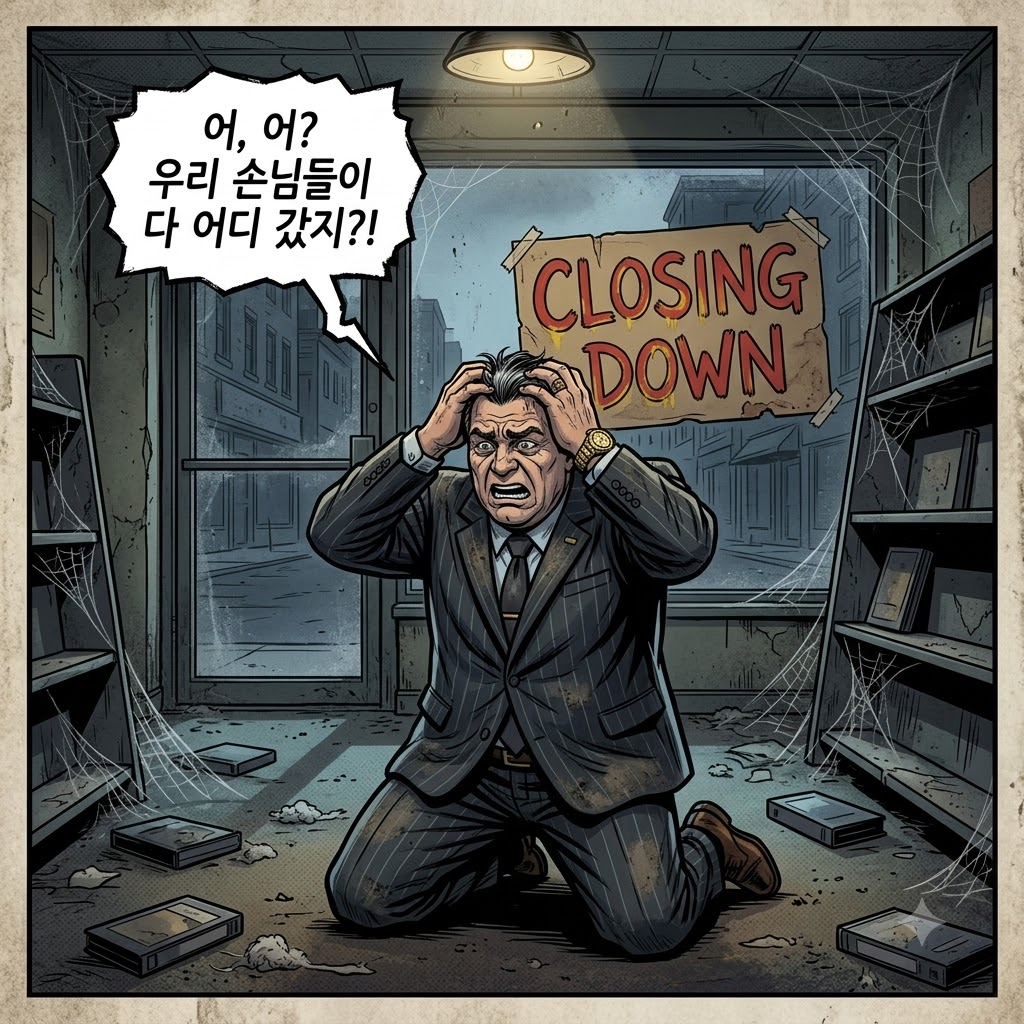
(시간이 흐르고...2010년, 텅 빈 블록버스터 매장. 먼지가 쌓여있고 "폐업(Closing Down)"이라는 거대한 간판이 붙어있다. 안티오코를 닮은 점주가 절망하고 있다.)
"어, 어? 우리 손님들이 다 어디 갔지?!"
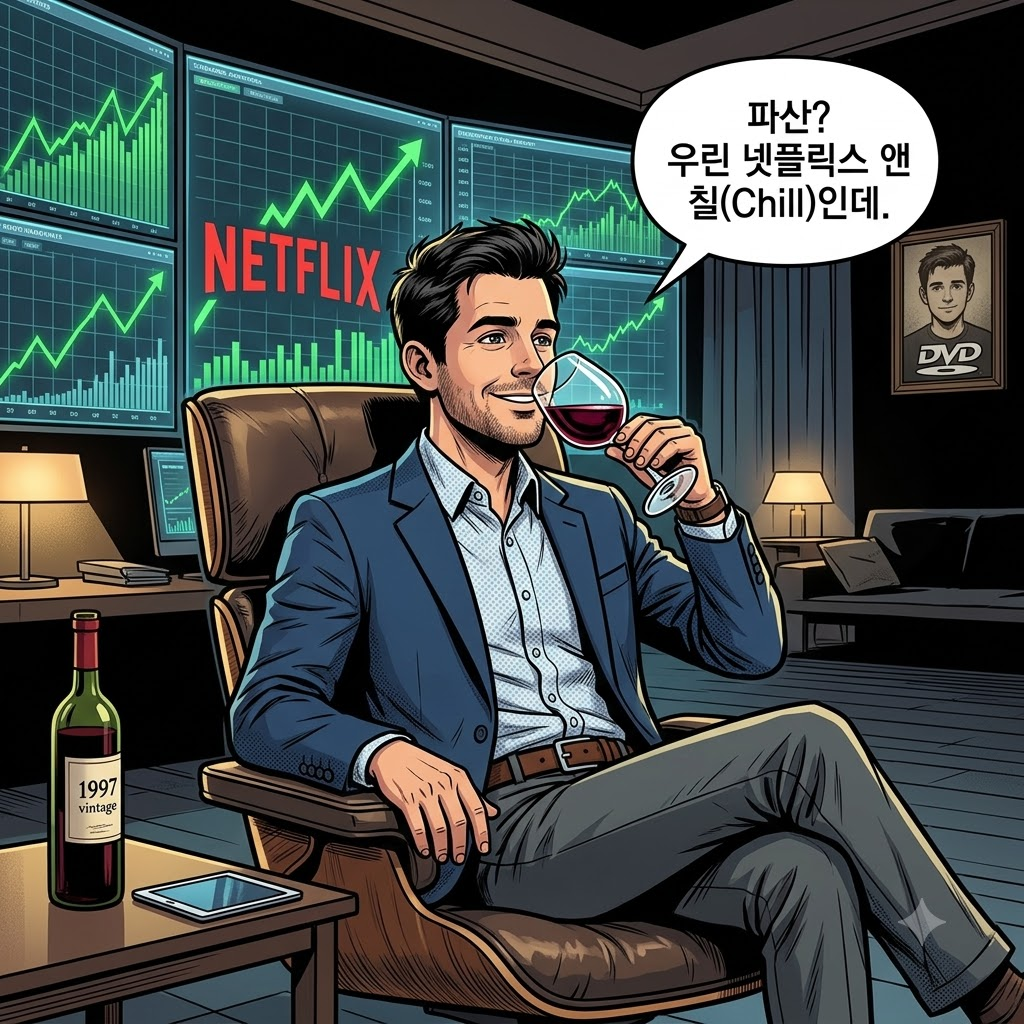
(화려한 화면 불빛 아래, 리드 헤이스팅스가 수백만 명의 스트리밍 접속자를 보여주는 홀로그램 화면 앞에서 와인을 마시며 미소 짓고 있다.)
"파산? 우린 넷플릭스 앤 칠(Chill)인데."
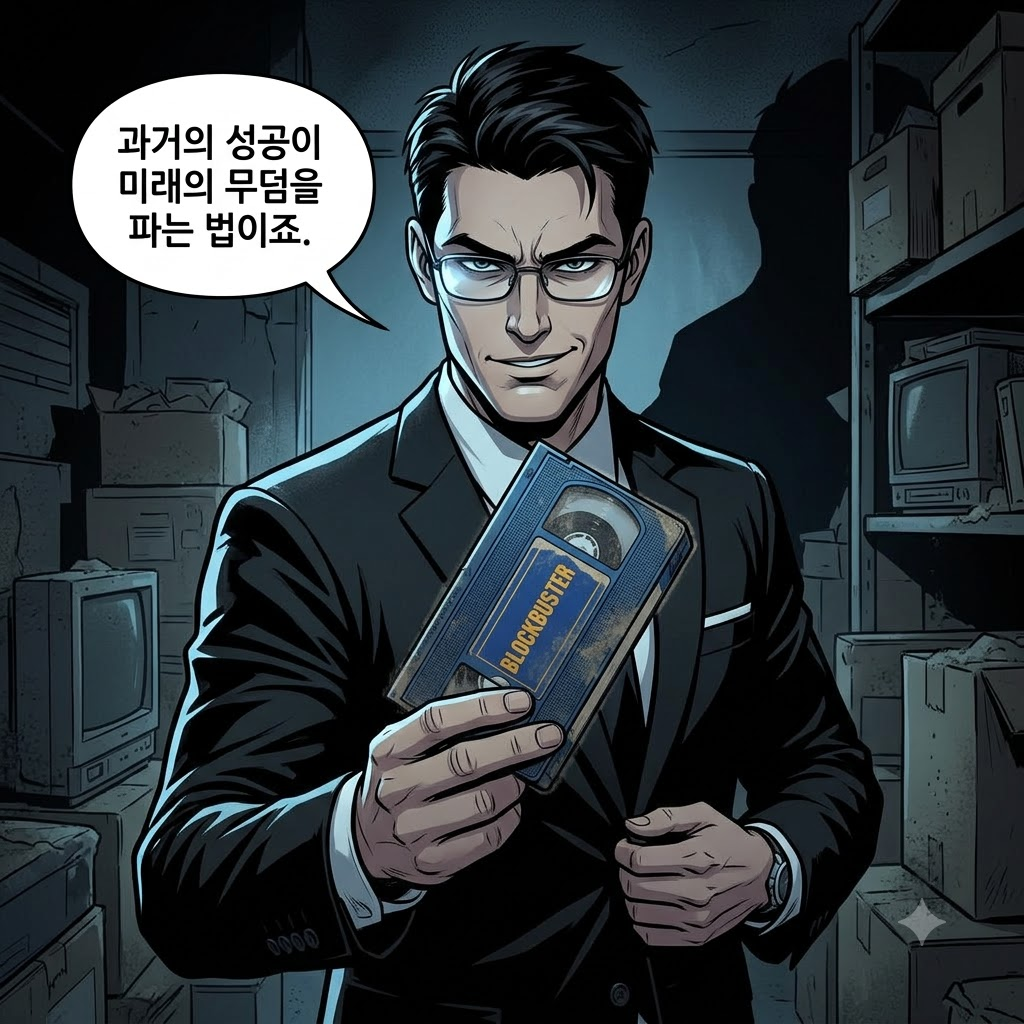
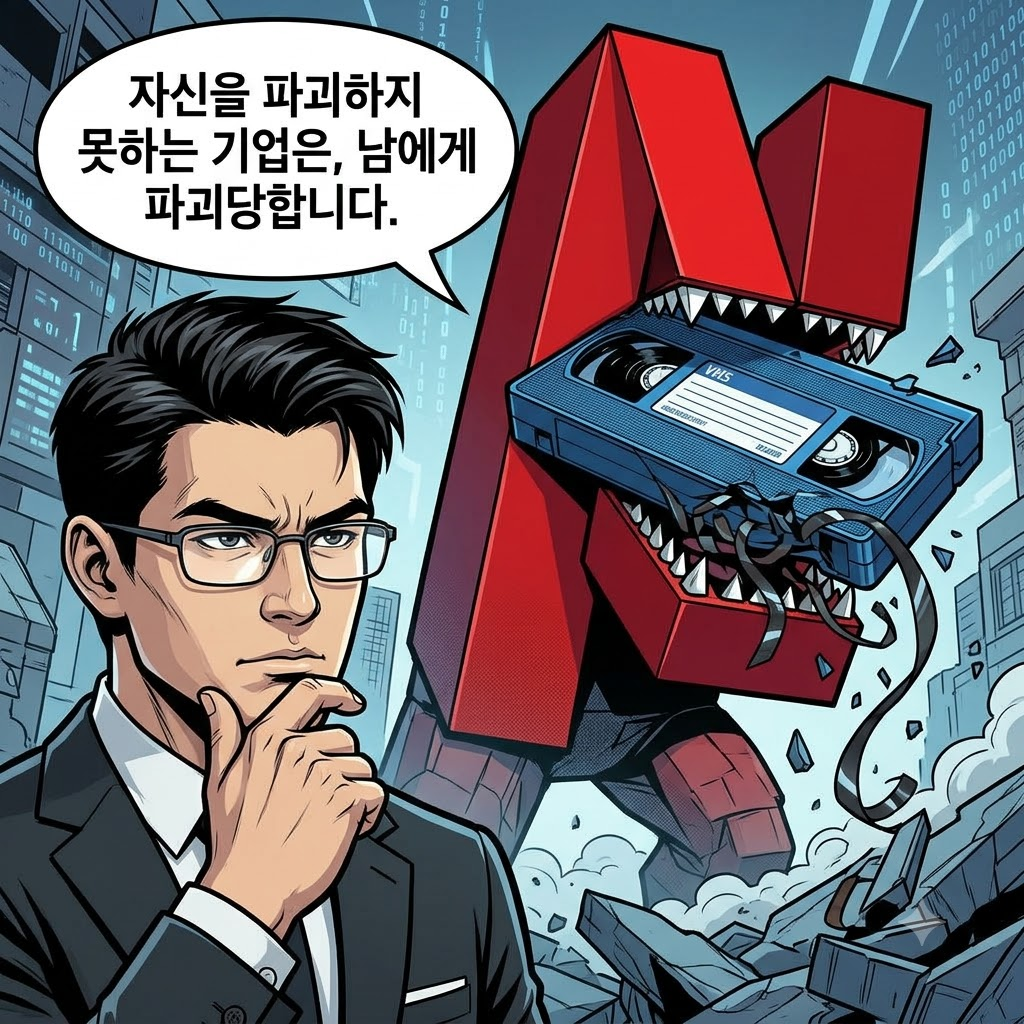
"과거의 성공이 미래의 무덤을 파는 법이죠."
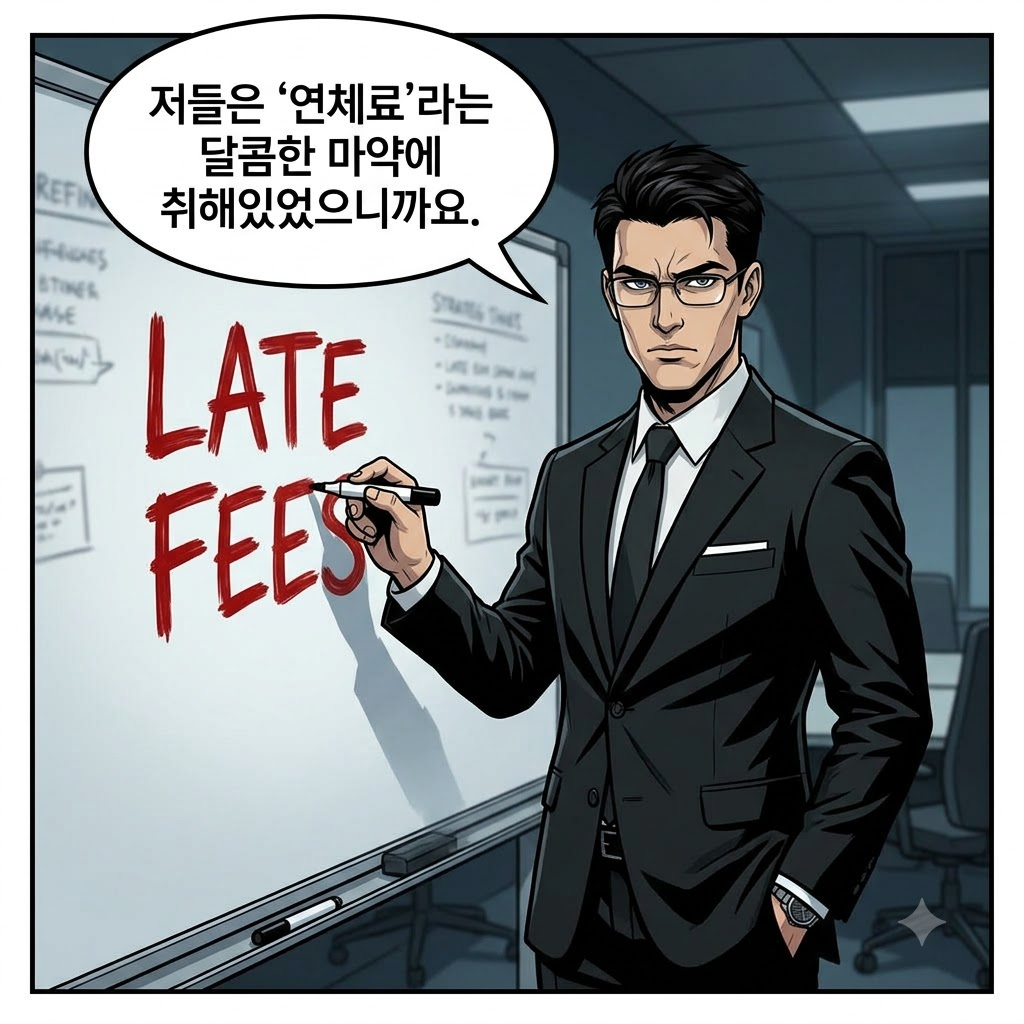
"저들은 '연체료'라는 달콤한 마약에 취해있었으니까요."
"자신을 파괴하지 못하는 기업은, 남에게 파괴당합니다."
"지금 당신이 쥐고 있는 1등 트로피, 사실은 시한폭탄 아닐까요?"
실화 비하인드 스토리 해설 (Expert Column)
헤이스팅스는 안티오코에게 제안했습니다. "넷플릭스를 5,000만 달러(약 650억 원)에 인수하십시오. 그러면 우리가 블록버스터의 온라인 사업부를 도맡아 키우겠습니다." 하지만 이 제안을 들은 존 안티오코는 그대로 '폭소'를 터뜨렸습니다. 오프라인 매장의 압도적 지배력을 과신했던 그는 이 제안을 닷컴 버블에 취한 과대망상쯤으로 치부하며 그들을 사무실에서 쫓아냈습니다. 그로부터 불과 10년 뒤인 2010년, 블록버스터는 10억 달러의 빚을 안고 파산 보호를 신청하며 역사의 뒤안길로 사라졌습니다. 반면, 그들이 5,000만 달러에 살 수 있었던 넷플릭스는 현재 시가총액 2,500억 달러(약 330조 원)를 넘나드는 글로벌 미디어 제국이 되었습니다. 경제사에서 이보다 비싼 '웃음'은 없었을 것입니다.
연체료라는 달콤한 마약과 '혁신가의 딜레마' 블록버스터가 넷플릭스의 제안을 걷어찬 근본적인 이유는 단순히 그들이 멍청해서가 아닙니다. 하버드 경영대학원 클레이튼 크리스텐슨(Clayton Christensen) 교수가 주창한 전형적인 '혁신가의 딜레마(Innovator's Dilemma)'에 빠져 있었기 때문입니다. 기존 시장의 1등 기업은 자신들의 핵심 수익 모델을 파괴할 수 있는 파괴적 혁신(Disruptive Innovation)을 스스로 수용하기 어렵다는 이론입니다.
당시 블록버스터의 막대한 수익 창출원 중 하나는 바로 '연체료(Late Fees)'였습니다. 블록버스터는 전체 수익의 무려 16%(약 8억 달러)를 고객들이 제때 반납하지 않아 내는 연체료로 벌어들이고 있었습니다. 고객들의 불편함과 짜증이 곧 기업의 핵심 이윤이었던 셈입니다. 반면 넷플릭스의 모델은 '월정액 구독'을 하면 '연체료 없이' 무제한으로 DVD를 빌려보는 시스템이었습니다. 만약 블록버스터가 넷플릭스를 인수하거나 그 모델을 전면 도입한다면? 자신들의 가장 짭짤한 현금창출원(Cash Cow)인 연체료 8억 달러를 스스로 포기해야만 했습니다. 경영진 입장에서는 당장의 막대한 손실을 감수하면서까지 미래의 불확실한 온라인 시장에 베팅할 이유를 찾지 못했던 것입니다.
현상유지 편향(Status Quo Bias)과 매몰비용의 저주 행동경제학적 관점에서 블록버스터의 몰락은 '현상유지 편향(Status Quo Bias)'과 '매몰비용 오류(Sunk Cost Fallacy)'의 완벽한 합작품입니다. 기업이나 개인은 현재의 상태에서 벗어나 변화를 시도할 때 따르는 리스크를 지나치게 크게 평가하고, 아무것도 하지 않는 것을 가장 안전하다고 착각합니다. 블록버스터 경영진은 수십 년간 작동해 온 "고객이 금요일 밤에 매장에 들러, 비디오를 고르고, 팝콘을 사서 돌아가는" 물리적 경험이 영원할 것이라 믿었습니다.
게다가 블록버스터가 전 세계에 깔아놓은 9,000여 개의 '오프라인 매장'과 수만 명의 '직원'들은 엄청난 매몰비용이었습니다. 온라인 스트리밍이나 우편 대여로 전환한다는 것은 자신들이 그동안 쏟아부은 천문학적인 오프라인 인프라를 스스로 부정하는 꼴이었습니다. 과거의 성공 방정식이자 거대한 물리적 자산이, 혁신의 순간에는 가장 무거운 족쇄이자 부채로 돌변해버린 것입니다.
성공의 저주는 어떻게 기업을 질식시키는가 뒤늦게 상황의 심각성을 깨달은 블록버스터도 가만히 있지는 않았습니다. 2004년에 뒤늦게 온라인 대여 서비스 플랫폼인 '블록버스터 토탈 액세스(Total Access)'를 출시했고, 무서운 속도로 넷플릭스를 추격하며 성과를 내기도 했습니다. 그러나 이 과정에서 필연적으로 오프라인 매장의 매출이 갉아먹혔고(카니발리제이션), 가맹점주들과 이사진은 맹렬히 반발했습니다. 결국 혁신을 주도하려 했던 안티오코 CEO마저 주주들과의 갈등 끝에 해임되었고, 후임 CEO는 다시 오프라인 매장에 집중하는 시대착오적 결정을 내리며 기업의 숨통을 스스로 끊어버렸습니다.
우리는 흔히 1등 기업이 되기만 하면 모든 것이 안전할 것이라 착각합니다. 하지만 자본주의 시장에서 가장 위험한 순간은 바로 '과거의 방식으로 완벽한 승리를 거둔 직후'입니다. 자신이 만들어놓은 거대한 캐시카우에 취해 다가오는 파도의 크기를 과소평가하는 오만함, 그리고 자기 자신을 스스로 파괴하지 못하는 기업은 결국 외부의 포식자에게 비참하게 뜯어먹힐 수밖에 없습니다. 지금 당신의 기업이, 혹은 당신 개인의 커리어가 과거의 성공 방식(연체료 모델)에만 의존하고 있다면 자문해보십시오. 당신이 꼭 쥐고 있는 그 1등 트로피는, 어쩌면 초읽기에 들어간 시한폭탄일지도 모릅니다.