
안녕하세요, 템휴입니다.
동네 어디를 가도 있는 빵집 두 곳. 파리바게뜨(약 3,400개)와 뚜레쥬르(약 1,300개)는 국내 프랜차이즈 베이커리 시장의 80% 안팎을 나눠 갖는 압도적 2강 체제입니다. 그런데 이 두 회사의 재무제표를 열어 보면 이상한 숫자가 나옵니다.
1위 사업자가 한 해 2조 원어치를 팔아서 남기는 영업이익이 260억 원, 이익률로 치면 1.3%입니다. 대전의 단일 브랜드 성심당(영업이익 643억 원)이 두 공룡의 국내 영업이익을 합친 것보다 더 많이 법니다.
어떻게 이 두 기업만 살아남았고, 왜 살아남고도 돈이 안 남을까요?
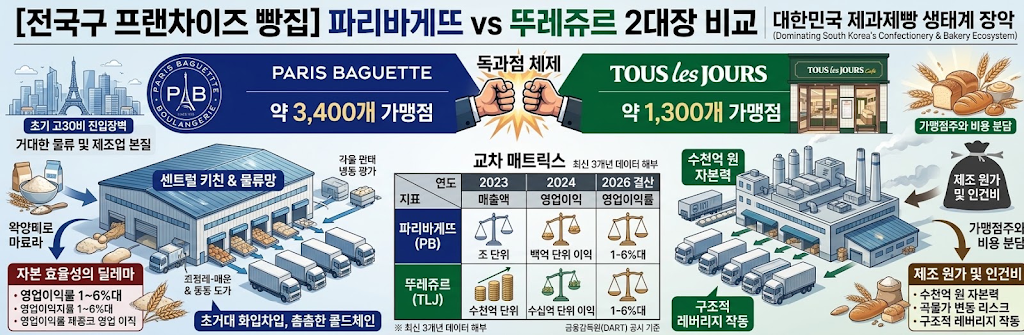
베이커리 프랜차이즈의 본질은 매장에서 밀가루를 반죽하는 소매업이 아닙니다. 매일 새벽 전국 4,700여 개 가맹점에 일정한 품질의 냉동 생지(반죽)와 완제품을 한 치의 오차 없이 꽂아 넣어야 굴러가는 '거대한 제조·물류업'입니다. 이를 위해서는 수천억 원이 들어가는 중앙 공장(센트럴 키친)과 촘촘한 콜드체인 물류망이 필요합니다. 이 초기 고정비와 인프라 진입 장벽을 감당할 자본이 대한민국에서 SPC그룹과 CJ그룹 말고는 없었던 것입니다.
그러나 조 단위 매출과 압도적 점유율 이면에는 자본 효율성의 딜레마가 숨어 있습니다. 시장을 독점하고도 본사 영업이익률은 1~5%대. 국제 곡물가 변동과 무거운 현장 인건비 속에서, 두 거인은 본사 이익을 지키기 위해 가맹점주(파트너)와 치밀하게 비용을 나누는 구조를 작동시키고 있습니다.
금융감독원 전자공시(DART)에 올라온 2023~2025년 감사보고서를 기준으로, 두 거인의 차가운 자본 통제술을 해부해 보겠습니다.
[통계 표] 베이커리 프랜차이즈 2대장 최근 3개년 매출·영업이익 (단위: 억 원)
※ 출처: 금융감독원 DART 2023~2025년 감사보고서. 파리바게뜨는 운영사 파리크라상 별도 기준(2025년 12월 31일 지주사 '상미당홀딩스'와 사업회사로 분할, 2025년 결산은 상미당홀딩스 명의 공시), 뚜레쥬르는 운영사 CJ푸드빌 연결 기준(빕스 등 외식·해외 법인 포함).
| 기업 (운영사) | 2023년 | 2024년 | 2025년 | 🎯 템휴의 데이터 팩폭 |
|---|---|---|---|---|
| 1. 파리바게뜨 (파리크라상 별도) | 매출 20,084 영업이익 199 📉 (이익률 1.0%) | 매출 19,307 영업이익 223 (이익률 1.2%) | 매출 19,780 영업이익 260 (이익률 1.3%) ※ 순손실 -423 | 매년 2조 원 안팎을 팔지만 본사 이익률은 3년 내내 1%대. 제조·물류 고정비를 짊어진 본사가 3,400개 가맹점과 마진을 나누는 '저수익·초거대 인프라 유통 모델'의 전형. 2025년은 영업이익이 늘고도 순손실로 돌아섬 |
| 2. 뚜레쥬르 (CJ푸드빌 연결) | 매출 8,447 영업이익 453 🚀 (이익률 5.4%) | 매출 9,092 영업이익 556 🚀 (이익률 6.1%, 역대 최대) | 매출 10,208 영업이익 501 📉 (이익률 4.9%) | 7년 만에 매출 1조 원 복귀. 해외 법인 매출 2,782억(+31%), 특히 미국 1,946억(+42%)이 성장을 끌었지만, 미국 공장 등 확장 투자와 원가 상승으로 영업이익은 오히려 10% 줄고 이익률은 6.1% → 4.9%로 후퇴 |
💡 [데이터 팩폭 Insight] 3개년 재무제표는 두 독과점 공룡이 처한 '제조업의 무거운 원가 구조'를 그대로 보여줍니다. 2조 원어치를 파는 1위 사업자의 본사 이익이 200억 원대에 머무는 것은, 본사가 생산 원가와 물류망이라는 고정비를 짊어진 채 가맹점의 비용 균형점까지 맞춰야 하는 극도로 타이트한 사업 구조라는 뜻입니다. 2위 사업자는 내수의 척박한 마진을 '글로벌 진출'이라는 새 현금창출구로 우회해 매출 1조 원을 회복했습니다. 다만 2025년의 영업이익 감소는, 그 글로벌 확장 역시 공장과 매장이라는 '무거운 자산'을 다시 사들이는 일이라는 점을 보여줍니다.
🔑 Key 1. 공급망 수익 구조 — '센트럴 키친'이 낳은 B2B 유통 마진 통제
베이커리 프랜차이즈 본사는 소비자에게 빵을 파는 소매업자가 아닙니다. 진짜 비즈니스 모델은 가맹점을 상대로 핵심 원재료와 반제품(냉동 생지)을 납품하고 마진을 취하는 'B2B 제조·물류 유통업'입니다.
1. 파리바게뜨 — '휴면 생지' 수직계열화와 필수 품목을 통한 B2B 마진 통제
[비즈니스 팩트] 파리바게뜨 수익 구조의 핵심은 중앙 공장(센트럴 키친) 인프라입니다. 본사는 밀가루 반죽을 발효 직전 상태로 얼린 '휴면 생지'와 포장까지 끝난 완제품을 전국 3,400개 가맹점에 꽂아 넣습니다. 점주는 조리 난이도가 낮아져 운영이 쉬워지고, 본사는 공장 가동률을 극대화하면서 이를 '필수 품목'으로 지정해 확실한 납품 마진을 챙기는 록인(Lock-in) 시스템입니다.
🚨 [팩트 폭격] 곡물가 변동과 '제조 원가' 분담의 비대칭성 무거운 제조 인프라는 필연적으로 거시 경제 리스크에 노출됩니다. 2023~2024년 밀·설탕·우유 등 원부자재 인플레이션이 덮치자 본사는 마진 방어를 위해 납품 단가를 올렸습니다. 그런데 이후 곡물가가 하락 안정세에 접어들었음에도 생지 납품가는 그만큼 빠르게 내려오지 않는다는 것이 현장의 오랜 불만입니다. 원가 상승은 파트너에게 신속히 분산하고, 원가 하락의 혜택은 더디게 돌려주는 방식으로 1%대의 본사 이익을 선제적으로 방어하는 프라이싱입니다. 그 결과 공정위 정보공개서 기준 파리바게뜨 가맹점 평균 매출은 2022년 7억 5,000만 원에서 2023년 7억 1,000만 원으로 5.8% 줄었고, 2025년 1~5월에는 폐점(41개)이 신규 출점(39개)을 앞질렀습니다. '폐점률 1% 미만'을 자랑하던 브랜드에서는 처음 있는 일입니다.
🎯 [차가운 시선] 거대 물류망을 기반으로 한 생지 공급은 품질 균일화와 B2B 마진 창출을 동시에 이룬 프랜차이즈 제조업의 정석입니다. 제조 원가 변동 리스크를 납품가 통제라는 형태로 하부 생태계(가맹점)에 분산시키는 것은 1위 플랫폼이 시장 협상력으로 작동시키는 '비용 분담 레버리지'입니다. 다만 그 레버리지가 가맹점 평균 매출 하락과 폐점 증가로 되돌아오기 시작했다는 것이 2025년의 신호입니다.
2. 뚜레쥬르 — 국내는 '고부가 제품', 매출은 '해외 공장'에서
[비즈니스 팩트] 뚜레쥬르 역시 그룹 인프라를 바탕으로 생지를 공급합니다. 그러나 가맹점 1,307개(직영 19개)로 파리바게뜨의 3분의 1 수준인 내수 물량만으로는 공장 가동 효율을 끝까지 뽑기 어렵습니다. 이를 타개하기 위해 뚜레쥬르는 케이크 등 마진율이 높은 고부가가치 제품에 R&D를 집중해 객단가를 높이는 전략을 취합니다. 가맹점당 연평균 매출은 약 5억 8,000만 원(2025년 정보공개서)으로 파리바게뜨보다 낮지만, 하락 폭은 파리바게뜨보다 작았습니다.
🚨 [팩트 폭격] 미국 조지아 공장 — 자산 경량화가 아니라 '자산 재배치' 2025년 CJ푸드빌은 미국 조지아주 게인스빌에 연간 최대 1억 개의 냉동 생지와 케이크를 생산하는 공장을 완공했습니다. 국내 베이커리 업계 최초의 미국 현지 생산시설로, 물류비와 관세 부담을 줄이려는 승부수입니다. 즉 뚜레쥬르는 제조 인프라를 덜어낸 것이 아니라, 성장이 멈춘 내수 대신 성장하는 시장으로 공장을 옮겨 지은 것입니다. 다만 이 공장(TLJ America)은 가동 첫해인 2025년 27억 원의 손실을 냈고, 미국 사업을 위해 모회사 CJ㈜가 2028년까지 908억 원의 채무보증을 서고 있습니다.
🎯 [차가운 시선] 트래픽에서 밀리는 2위 사업자가 내수 외형 경쟁을 멈추고 자본을 해외 생산 거점으로 재배치(Re-allocation)한 것은 합리적인 선택입니다. 그러나 공장은 어디에 짓든 고정비입니다. 2025년 영업이익률이 6.1%에서 4.9%로 후퇴한 것은, 미국이라는 새 시장에서도 '제조업의 무게'는 그대로 따라온다는 사실을 보여줍니다.
🔑 Key 2. 구조적 비용 분담 — 매장의 숨은 고정비, '제빵기사' 인건비
베이커리 가맹점주가 짊어져야 할 가장 무겁고 통제 불가능한 현장 고정비는 임대료가 아니라, 매일 새벽 오븐을 돌려야 하는 숙련 '제빵기사'의 인건비입니다. 양대 본사는 이 비용 리스크를 어떻게 나눌까요?
1. 파리바게뜨 — 자회사 직고용과 가맹점의 '용역비 셰어링'
[비즈니스 팩트] 파리바게뜨는 2017년 고용노동부의 불법 파견 판정 이후 자회사 피비파트너즈를 세워 제빵기사(BM)를 직접 고용하고 각 가맹점에 배치하는 구조를 만들었습니다. 가맹점주는 자회사에 용역비를 내고, 본사는 인건비 일부를 지원하면서 전국 매장의 품질 통제력(QC)을 쥐는 방식입니다.
🚨 [팩트 폭격] 최저임금의 나비효과와 '자체기사 점포'의 확산 이 구조의 뇌관은 매년 오르는 최저임금입니다. 자회사 소속 기사의 인건비가 커질수록 그 인상분은 가맹점의 용역 단가로 청구되고, 1%대 마진의 본사도 지원금을 무한정 늘릴 수 없습니다. 그 결과가 숫자로 나타났습니다. 피비파트너즈 기사가 배치된 점포는 2022년 말 2,749개에서 2024년 7월 2,203개로 18개월 만에 546개 줄었습니다. 전체 가맹점 수는 그대로였으니, 그만큼의 점주가 본사 기사 대신 직접 사람을 쓰거나 완제품 발주를 늘리는 '자체기사 점포'로 전환했다는 뜻입니다. 배치될 매장이 없어 무급 대기 상태에 놓인 기사들도 생겼습니다.
🎯 [차가운 시선] 숙련 노동이 필수인 산업에서 본사가 고용 리스크를 자회사로 내재화하고 비용을 현장과 나누는 것은 고도화된 설계입니다. 그러나 임금 인상이라는 거시 변수는 본사의 B2B 마진과 점주의 최종 이익을 동시에 압박합니다. 압도적 1위 사업자조차 노동 집약적 오프라인 서비스의 고정비 앞에서는 생태계의 자본 효율성을 온전히 통제하지 못한다는 것을, 546개라는 숫자가 냉정하게 보여줍니다.
2. 뚜레쥬르 — 현장 제조 비중 축소와 '반조리(Par-baked)' 기술을 통한 우회술
[비즈니스 팩트] 뚜레쥬르 역시 협력사를 통해 기사를 배치하는 구조라 같은 인건비 압박을 받습니다. 그러나 이들은 인건비 분담 비율을 놓고 팽팽히 협상하기보다, 매장 자체의 '제빵 인력 의존도'를 기술로 낮추는 시스템적 다이어트에 집중합니다.
🚨 [팩트 폭격] 완제품 극대화와 제빵 공정의 시스템화 발효 과정 없이 오븐에 넣고 굽기만 하면 되는 '반조리(Par-baked) 냉동 빵' 라인업과 포장 완제품 납품 비중을 끌어올려, 현장 기사 1인이 감당할 업무 난이도를 낮추고 파트너의 인건비 부담을 간접적으로 덜어 줍니다. 조지아 공장이 생산하는 것도 바로 이 냉동 생지와 케이크입니다.
🎯 [차가운 시선] 인건비 증가분을 현금으로 억지로 분담시키는 대신, 제품 자체를 '단순 조리' 수준으로 규격화해 현장 제조 인력의 필요성을 덜어내는 것은 유통 효율화의 묘수입니다. 다만 '갓 구운 빵'이라는 베이커리 본연의 프리미엄(프라이싱 권력)을 일정 부분 타협하면서 마진율을 지켜야 하는 구조적 한계를 안고 갑니다.
🔑 Key 3. 프라이싱과 글로벌 — 할인 비용 분담과 자본의 해외 펌핑
본사 이익률이 1~5%대에 머무는 타이트한 구조를 넘기 위해, 두 거인은 '할인 프로모션' 비용을 가맹점과 나누며 내수 트래픽을 가두는 동시에, 좁은 내수 시장을 탈출해 마진을 뽑아내는 '글로벌 자본 레버리지'를 가동했습니다.
1. 파리바게뜨 — 마케팅 비용 셰어링과 막대한 해외 직접 투자
[비즈니스 팩트] 대형 프랜차이즈가 동네 빵집을 압도하는 무기는 통신사 멤버십 할인입니다. 본사는 이 할인으로 전국 트래픽을 록인하지만, 프로모션 비용을 본사가 혼자 지지 않고 약정에 따라 가맹점주와 분담합니다. 여기에 배달 앱 수수료까지 겹치면서, 가맹점은 '할인이 적용될 것을 전제로 기본 빵값을 선제적으로 높여 두는' 방어적 프라이싱을 하게 됩니다.
🚨 [팩트 폭격] 1%대 내수 마진의 돌파구 — 북미 210개 매장과 텍사스 공장 1%대 내수 마진의 한계를 돌파하기 위해 SPC는 해외에 자본을 직접 쏟아붓고 있습니다. 2024년 말레이시아 조호르바루에 할랄 인증 공장을 완공했고, 미국·캐나다 매장은 약 210개로 늘렸으며, 텍사스에는 2027년 완공을 목표로 연간 5억 개 이상의 제품을 북미·중남미에 공급할 대형 공장(약 15만㎡)을 짓고 있습니다. 2030년 북미 1,000개 매장이 목표입니다. 2025년 12월 31일 파리크라상을 지주사 '상미당홀딩스'와 사업회사로 분할한 것도 "해외 사업 확장에 맞춘 지배구조 정비"가 명분입니다.
🎯 [차가운 시선] 마케팅 비용을 파트너와 분산시키는 것은 1위 사업자의 협상력입니다. 척박한 내수를 뒤로하고 현금 동원력을 해외 거점 인프라에 쏟는 것은 실패를 두려워하지 않는 자본주의적 타임어택입니다. 다만 2025년 본사가 영업이익 260억 원을 내고도 423억 원의 순손실을 기록했다는 점은, 이 확장의 비용이 이미 재무제표에 찍히기 시작했음을 시사합니다.
2. 뚜레쥬르 — 내수 구조조정과 '미국 시장' 중심의 수익성 최적화
[비즈니스 팩트] 뚜레쥬르는 수익성이 떨어지는 국내 직영점과 한계 점포를 정리해 본사의 현금 출혈을 먼저 틀어막았습니다(직영점은 현재 19개). 내수 외형 확장에 목매지 않고 체질을 개선한 뒤, 프라이싱(객단가)이 높은 미국과 성장하는 인도네시아·베트남 등 해외 법인에 화력을 집중했습니다. 뚜레쥬르는 현재 9개국 약 560개 해외 매장을 운영합니다.
🚨 [팩트 폭격] 미국이 끌어올린 매출 1조, 그리고 이익률의 후퇴 2025년 해외 법인 매출 2,782억 원(+31%) 중 미국이 1,946억 원(+42%)으로 8년 연속 흑자입니다. 미국 매장은 150개를 넘어섰고 2030년 1,000개가 목표입니다. 다만 미국 법인들의 합산 순이익은 365억 → 349억 원으로 소폭 줄었고, 인도네시아(537억, +10%)·베트남(298억, +18%)은 성장세는 유지했으나 미국만큼의 수익성은 아닙니다. 매출은 1조 원을 회복했지만 영업이익은 556억 → 501억 원으로 줄어든 이유입니다.
🎯 [차가운 시선] 성장이 닫힌 내수와 저수익 자산을 먼저 쳐내고, 구매력 높은 미국에 역량을 집중해 매출 1조 원을 회복한 것은 내수 프랜차이즈가 제조 마진의 한계를 돌파하는 모범적인 포트폴리오 다각화입니다. 남은 질문은 하나입니다. 1,000개 매장을 향해 공장과 매장에 자본을 계속 넣는 동안, 6%대였던 이익률을 다시 회복할 수 있느냐입니다.
💡 [Final Insight] 데이터가 증명한 2대장의 자본 효율성과 생존 격차
1. 파리바게뜨 — 거대 인프라 록인과 1%대 마진율의 딜레마 데이터 팩트: 2025년 매출 1조 9,780억 원, 영업이익 260억 원(이익률 1.3%), 순손실 423억 원. 데이터 결론: 수천억 원이 들어간 센트럴 키친으로 전국 3,400개 가맹점에 생지를 공급하며 압도적 내수 지배력을 확보했습니다. 그러나 제조 원가와 현장 인건비 분담이라는 고정비 압박 속에서 2조 원의 외형에도 본사 마진은 1%대에 갇혀 있고, 가맹점 평균 매출 하락과 폐점 증가, 자체기사 점포 546개 전환이라는 경고등이 켜졌습니다. 돌파구는 북미 1,000개 매장과 텍사스 공장입니다.
2. 뚜레쥬르 — 내수 구조조정과 글로벌 포트폴리오 재배치 데이터 팩트: 2025년 매출 1조 208억 원(7년 만에 1조 복귀), 영업이익 501억 원(이익률 4.9%). 데이터 결론: 1위와의 내수 외형 경쟁을 멈추고 직영점 정리와 고부가 제품으로 체질을 바꾼 뒤, 미국 매출 42% 성장으로 매출 1조 원을 되찾았습니다. 다만 조지아 공장 완공과 확장 투자로 이익률은 6.1%에서 4.9%로 후퇴했습니다. '자산 경량화'가 아니라 '자산의 해외 재배치'이며, 그 무게를 미국 시장이 감당해 줄지가 2026년의 관전 포인트입니다.
같은 빵을 팔아도 한쪽은 3,400개 가맹점의 '납품 마진'으로, 다른 한쪽은 미국 150개 매장의 '성장 마진'으로 버팁니다. 그리고 그 둘을 합친 국내 영업이익보다 대전 빵집 하나가 더 많이 남깁니다.
규모가 곧 이익이 아니라는 것, 오늘 데이터가 보여준 결론입니다.
이상, 템휴였습니다.
참고 자료: 상미당홀딩스(구 파리크라상) 2025년 감사보고서(DART 2026.4.9), 뉴시스 2025.4.10(파리크라상 2024년 실적), EBN 2025(파리바게뜨 폐점·가맹점 평균 매출), 매일노동뉴스 2024.7(피비파트너즈 배치 점포 감소), CJ푸드빌 2024·2025년 실적 보도(EBN, 인더뉴스 2026.4.6), 뉴스필드 2026.4(CJ푸드빌 미국 법인 손익·채무보증), 식품외식경제 2026.4.13(성심당 실적), 뚜레쥬르 정보공개서 2025(가맹점 수·평균 매출), 다음/뉴스 2026.1.14(SPC 지주사 전환).