
2008년 가을, 리먼 브라더스의 파산으로 촉발된 서브프라임 모기지 사태의 공포가 전 세계 금융 시장을 피바다로 만들고 있던 10월의 마지막 주말이었습니다. 실물 경제가 얼어붙으면서 자동차 산업 역시 치명적인 타격을 입을 것이 명약관화했고, 월스트리트와 런던의 거대 헤지펀드 매니저들은 매우 먹음직스러운 거대한 사냥감 하나를 포착했습니다.
바로 유럽 최대의 자동차 제국이자 독일 경제의 상징인 '폭스바겐(Volkswagen)'이었습니다. 당시 헤지펀드들은 거시경제의 붕괴 속에서 방만한 덩치를 가진 폭스바겐의 주가가 당연히 곤두박질칠 것이라 굳게 믿었습니다. 그들은 폭스바겐 주식을 시장에서 무차별적으로 빌려와 매도하는 '공매도(Short Selling)' 폭격을 퍼부었습니다. 당시 시장에 유통되는 전체 폭스바겐 주식의 약 12% 이상이 공매도 세력에 의해 팔려나간 상태였습니다. 헤지펀드들은 주가가 완전히 바닥을 치면 나중에 주식을 헐값에 되사서 갚고(Short Covering) 엄청난 시세 차익을 챙길 것이라는 오만함과 확신에 가득 차 샴페인을 터뜨리고 있었습니다.
(2008년 글로벌 금융위기. 월스트리트의 오만한 펀드 매니저가 폭스바겐 주가 하락을 예상하며 공매도 버튼을 누르고 있다.)
"금융위기인데 무거운 똥차(폭스바겐)가 버티겠어? 끝없이 추락할 테니 무제한으로 공매도 쳐!"
(독일 슈투트가르트 포르쉐 본사. 포르쉐 CEO가 어두운 방에서 은밀하게 파생상품(콜옵션) 계약서에 서명하며 미소 짓는다.)
"멍청한 월가 놈들... 공시 의무가 없는 '현금 결제형 콜옵션'으로 폭스바겐 주식을 뒤에서 몰래 싹쓸이해라."
(일요일 한가로운 주말, 포르쉐가 갑작스럽게 폭스바겐 지분 74.1%를 장악했다는 폭탄선언을 발표한다.)
"깜짝 놀라셨습니까? 우리 포르쉐가 파생상품을 통해 이미 폭스바겐 주식의 74.1%를 장악했습니다."
(월요일 아침 장이 열리자마자. 월가 매니저가 유통 주식이 6%도 남지 않았다는 모니터 화면을 보며 식은땀을 흘리며 경악한다.)
"포르쉐가 74%고, 독일 주 정부가 20%를 가졌다고?! 그럼 우리가 공매도 친 걸 갚을 주식이 시장에 아예 없잖아!!"
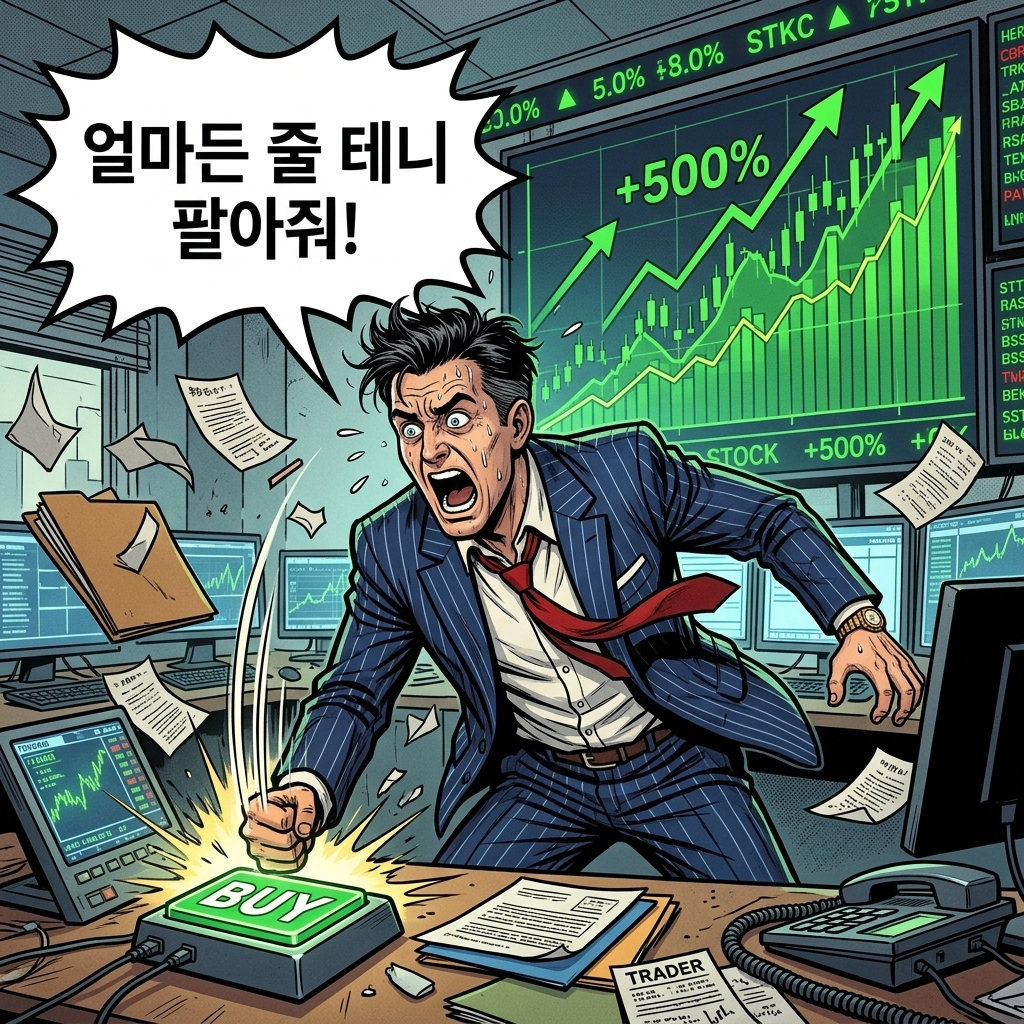
(살기 위해 주식을 사려는 '숏 스퀴즈'가 폭발하며 주가가 수직 상승한다. 매니저가 절규하며 주식을 매수한다.)
"으아아악! 주식이 없으니까 부르는 게 값이잖아!! 파산하기 전에 얼마를 주든 무조건 주식을 되사!!"
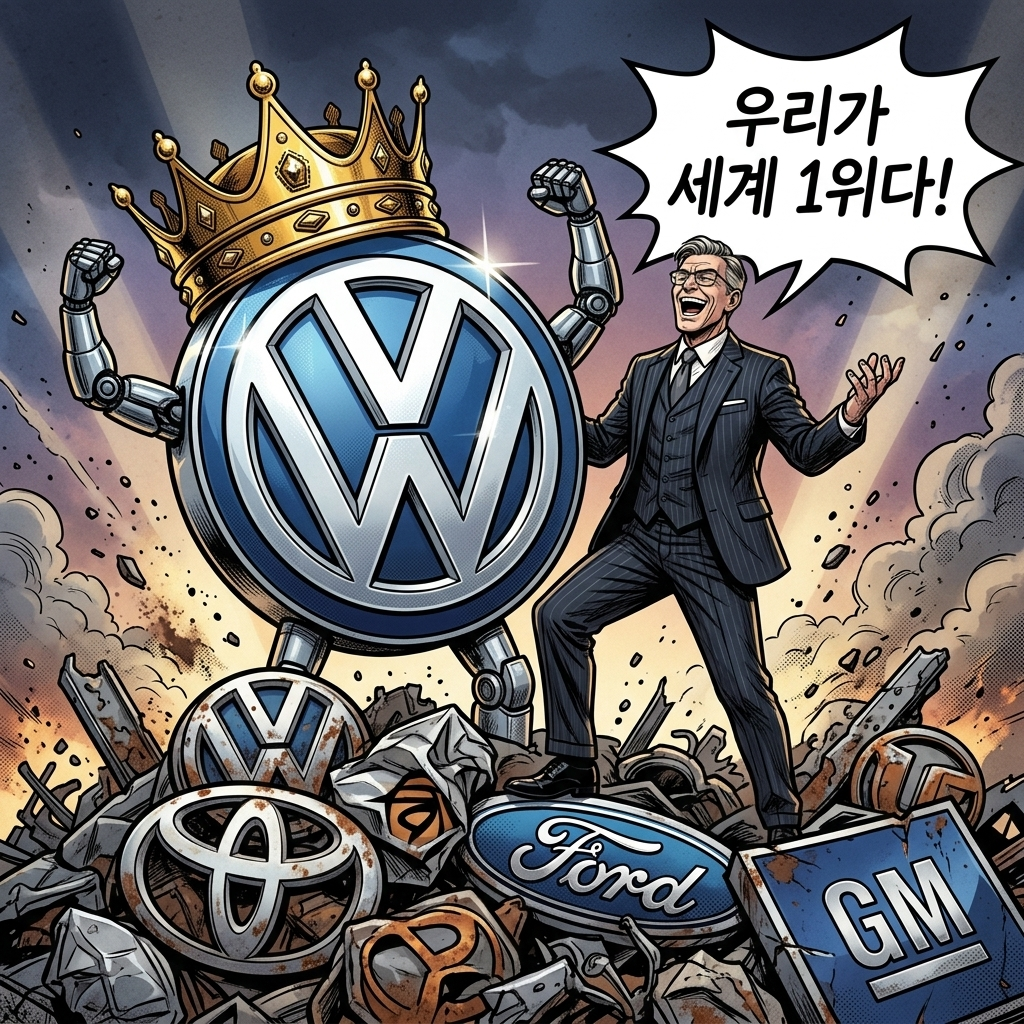
(폭스바겐 주가가 이틀 만에 1,000유로를 돌파하며 엑손모빌을 꺾고 세계 시가총액 1위에 등극하는 기괴한 상황.)
"(뉴스 속보) 믿을 수 없는 일입니다! 숏 스퀴즈가 터진 폭스바겐이 오늘 하루, 전 세계 시가총액 1위 기업에 등극했습니다!"
"월스트리트의 콧대 높은 헤지펀드들이 45조 원을 허공에 날려버린 전설적인 '인피니티 스퀴즈(Infinity Squeeze)' 사태죠."
"포르쉐는 공시 의무가 없는 파생상품을 은밀하게 매집하여, 시장에 주식이 많은 것처럼 착각하게 만드는 치명적인 덫을 놓았습니다."
"일반적인 주식 매수의 손실은 100%로 제한되지만, 공매도의 손실은 주가가 오를수록 '무한대(∞)'로 팽창합니다."
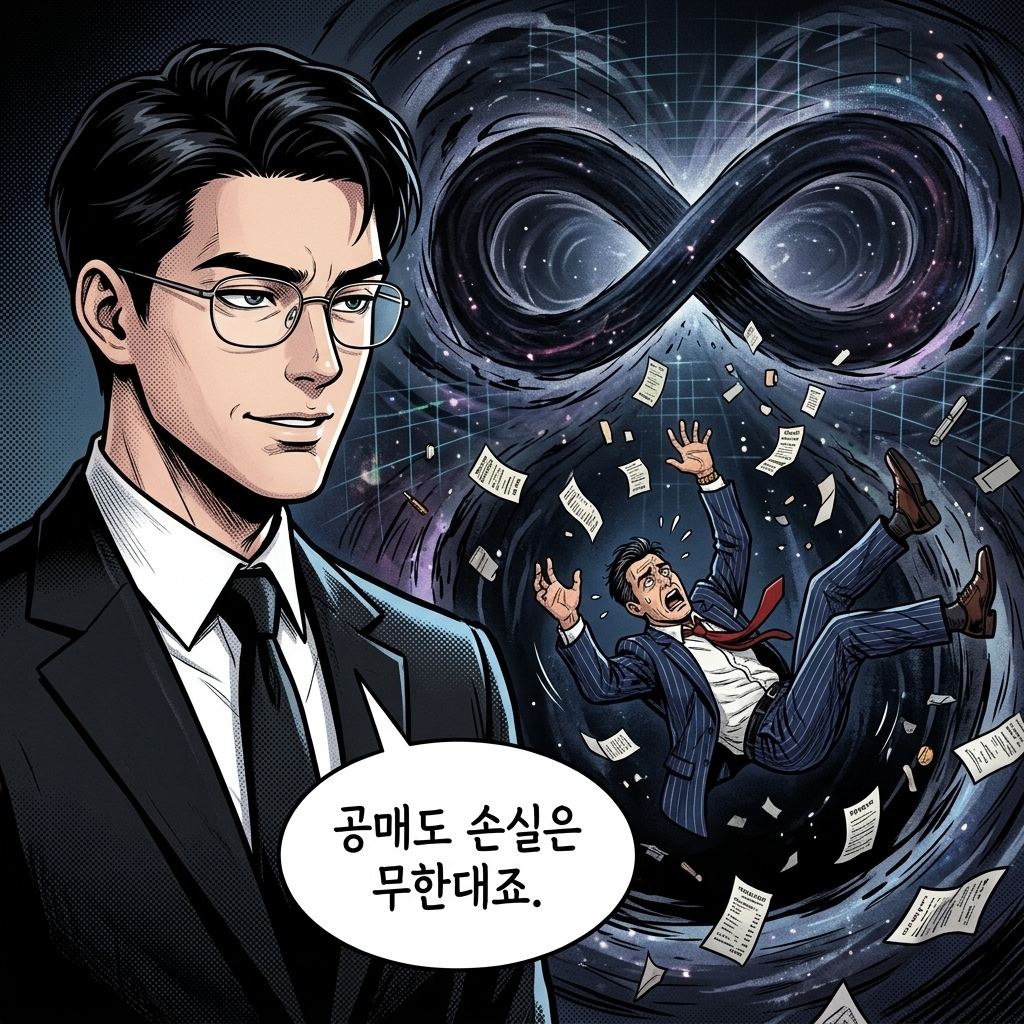
"명심하세요. 기업 가치만 맹신하고 유통 물량(Float)을 확인하지 않은 공매도는, 자본주의 카지노에서 가장 멍청한 자살 행위일 뿐입니다."
📖 실화 비하인드 스토리 해설 (Expert Column)
하지만 그들이 콧대를 높이고 있을 때, 폭스바겐보다 덩치가 훨씬 작은 스포츠카 제조사 '포르쉐(Porsche)'의 수뇌부는 수면 아래에서 금융 역사상 가장 치밀하고 기상천외한 사냥 작전을 은밀하게 전개하고 있었습니다. 포르쉐는 오랫동안 덩치가 큰 폭스바겐을 온전히 인수하려는 거대한 야심을 품고 있었습니다. 하지만 일반적인 주식 시장에서 대량으로 주식을 매집하면 즉각 '대량 보유 공시 의무'가 발생하여 주가가 폭등하고 시장과 규제 당국의 경계를 사게 됩니다. 이를 철저하게 피하기 위해 포르쉐의 천재적인 재무팀은 '현금 결제형 콜옵션(Cash-settled Call Options)'이라는 파생상품을 은밀하게 활용했습니다. 이는 주식을 직접 사는 것이 아니라, 향후 특정 가격에 주식을 살 수 있는 '권리'만을 거대 투자은행들로부터 은밀히 사들여 의결권 지분 공시 의무를 교묘하게 우회하는 고도의 수법이었습니다. 그리고 2008년 10월 26일 일요일, 모두가 장이 열리기를 기다리며 휴식을 취하던 고요한 주말에 포르쉐는 전 세계 금융 시장의 턱주가리를 날려버리는 폭탄선언을 보도자료로 배포합니다. "우리 포르쉐는 폭스바겐 주식 42.6%를 이미 현물로 보유하고 있으며, 31.5%의 콜옵션을 추가로 확보했다. 즉, 우리는 사실상 폭스바겐 지분의 74.1%를 완벽하게 장악했다."
이 기습적인 발표는 단순히 기업 인수합병(M&A) 소식이 아니라, 공매도를 잔뜩 쳐놓은 억만장자 헤지펀드들에게 내려진 피할 수 없는 잔혹한 사형 선고나 다름없었습니다. 경제학과 주식 시장의 기본 구조를 조금만 이해해 보면 이 상황이 얼마나 소름 끼치는 수학적 지옥인지 알 수 있습니다. 당시 독일의 이른바 '폭스바겐법'에 따라 니더작센 주(Lower Saxony) 정부가 폭스바겐 주식의 약 20.1%를 영구적으로 꽉 쥐고 절대 매도할 수 없는 상태였습니다. 포르쉐가 74.1%를 쓸어 담고 주 정부가 20.1%를 굳건히 쥐고 있다면, 시장에 남아있는 실제 유통 주식(Free Float)은 고작 5.8%에 불과했다는 뜻입니다. 그런데 헤지펀드들이 시장에서 빌려서 팔아치운 공매도 상환 대기 물량은 무려 12%를 넘어서고 있었습니다. 즉, 헤지펀드들이 파산하지 않고 공매도를 상환하려면 무조건 시장에서 주식을 되사야 하는데, 시장에 풀린 주식을 영혼까지 다 긁어모아도 갚아야 할 물량의 절반조차 되지 않는 끔찍한 수학적 모순, 이른바 '유통 물량 증발 사태'에 직면하게 된 것입니다.
월요일 아침 장이 열리자마자 끔찍한 헬게이트가 열렸습니다. 공매도 만기일이 다가오고 거액의 마진콜(증거금 추가 납부) 압박을 받게 된 전 세계의 헤지펀드들은, 자신들의 펀드가 깡통을 차는 것을 막기 위해 서로 앞다투어 폭스바겐 주식을 사들이려 미친 듯이 매수 버튼을 짓눌렀습니다. 주식을 파는 사람은 포르쉐밖에 없는데 사려는 사람만 굶주린 짐승처럼 넘쳐나는 극단적인 연쇄 매수 반응, 이른바 '숏 스퀴즈(Short Squeeze)'의 대폭발이 일어났습니다. 200유로대에 머물던 폭스바겐의 주가는 월요일과 화요일 단 이틀 만에 무려 장중 1,005유로를 돌파하며 로켓처럼 우주로 수직 상승했습니다. 이 기괴한 폭등 덕분에 거친 제조업 기반의 폭스바겐이 글로벌 금융위기 한복판에서 미국의 엑손모빌과 애플마저 발아래에 두고 장중 잠시나마 '전 세계 시가총액 1위 기업'이라는 어처구니없는 왕관을 쓰게 됩니다.
반면 포르쉐가 파놓은 완벽한 덫에 걸린 헤지펀드들은 살기 위해 부르는 게 값인 주식을 억지로 울며 겨자 먹기로 천문학적인 웃돈을 주고 매수해야 했고, 단 며칠 만에 이들이 공매도 상환으로 허공에 날린 손실액은 자그마치 300억 유로(당시 환율로 한화 약 45조 원 이상)로 추산됩니다. 세계 최고의 엘리트 두뇌를 자처하던 월스트리트의 천재들이 작은 자동차 회사의 파생상품 꼼수 한 방에 수십조 원의 피를 토하며 무더기로 파산해 버린 이 사건은, 오늘날 금융 역사상 가장 위대하고 잔혹한 '인피니티 스퀴즈(Infinity Squeeze)'의 전설로 굳건히 남아있습니다. (포르쉐 역시 이후 무리한 빚으로 인한 유동성 위기를 극복하지 못하고 역으로 폭스바겐 그룹에 합병되는 씁쓸하고도 아이러니한 결말을 맞이하게 되지만, 2008년에 벌어진 숏 스퀴즈 전투만큼은 포르쉐의 완벽한 승리였습니다.)
이 거대한 금융 스릴러가 현대의 투자자들에게 던지는 거시경제학적 팩트 폭격은 살벌할 정도로 무겁고 뼈아픕니다. 일반적인 주식 매수(Long Position)의 경우, 기업이 망해서 주가가 0원이 되더라도 나의 최대 손실액은 오직 내가 투자한 '원금(100%)'으로 철저하게 제한됩니다. 하지만 주가가 하락해야 돈을 버는 '공매도(Short Position)'의 경우, 주가가 오를 수 있는 한계는 애초에 천장이 존재하지 않기 때문에 나의 잠재적 손실액은 그야말로 '무한대(Infinity)'로 활짝 열려 있습니다. 시장에 유통되는 주식 수(Float)와 빌린 주식 수(Short Interest)의 비율을 철저하게 계산하지 않은 채, 그저 "기업 가치가 형편없으니까 무조건 떨어진다"는 엘리트주의적 오만함만으로 숏 버튼을 누르는 행위는 언제든 눈을 가리고 달리는 기차 트랙 위에 눕는 것과 같은 금융 자살 행위입니다. 시장은 당신이 상상할 수 있는 논리와 합리성을 가볍게 파괴할 만큼, 때로는 한없이 비이성적이고 잔인하게 폭주한다는 것을 절대 잊지 마십시오. 이것이 바로 행동경제학이 경고하는 '과신 오류(Overconfidence Effect)'의 가장 파괴적인 결과물입니다.