
오늘은 "워런 버핏의 10년 내기" 실화를 준비해봤습니다.
2007년 말, 월스트리트를 발칵 뒤집어놓은 전대미문의 사건이 발생합니다. '오마하의 현인' 워런 버핏(Warren Buffett)이 전 세계의 내로라하는 헤지펀드 매니저들을 향해 도발적인 공개 내기를 제안한 것입니다. 조건은 매우 단순했습니다. "향후 10년간, 뱅가드의 S&P 500 인덱스 펀드(시장 지수를 그대로 추종하는 패시브 펀드)가 5개의 헤지펀드 포트폴리오(전문가들이 샀다 팔았다를 반복하는 액티브 펀드)보다 높은 수익률을 올릴 것이다. 판돈은 100만 달러다."
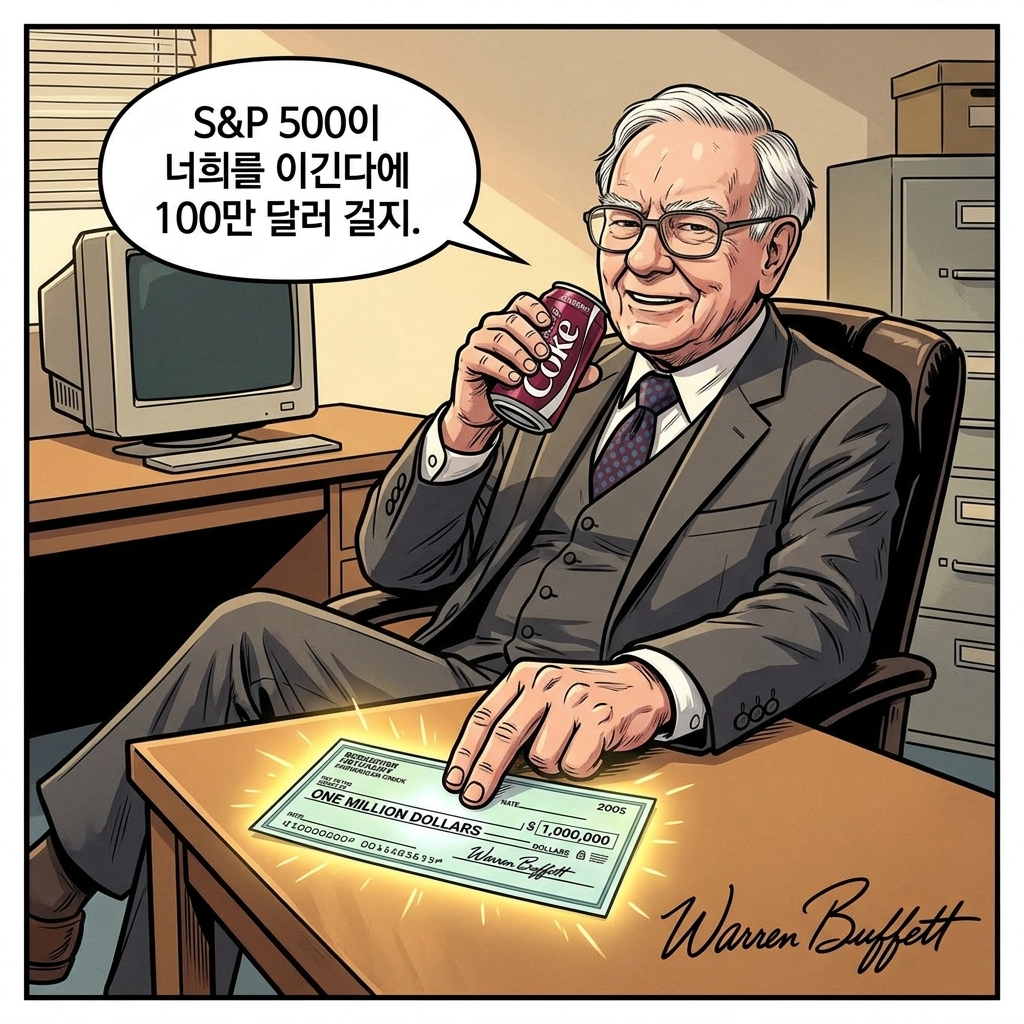
(2007년 미국 오마하. 여유로운 표정의 워런 버핏이 체리 코크를 마시며 100만 달러짜리 수표를 테이블에 올려놓고 내기를 제안한다.)
"아무것도 안 하는 S&P 500 인덱스 펀드가 너희 헤지펀드를 이긴다에 100만 달러 걸지."
(뉴욕 월스트리트의 첨단 트레이딩 룸. 수많은 모니터 앞에서 헤지펀드 매니저가 코웃음을 치며 오만하게 도전을 수락한다.)
"하하! 단순한 지수 추종 펀드 따위가 우리 천재들의 알고리즘을 이긴다고? 늙으셨군!"
(2008년 글로벌 금융위기 발생. 시장이 피바다가 되어 불타오르고 주가 그래프가 곤두박질친다. 버핏과 매니저 모두 타격을 입음)
"2008년 서브프라임 모기지 사태! 금융위기로 양쪽 모두 수익률 반토막!"
(몇 년의 시간이 흐른다. 워런 버핏은 아무런 거래도 하지 않은 채 흔들의자에 앉아 있음)
"미국 자본주의는 결국 우상향하지. 난 아무것도 안 하고 쉴 거라네."
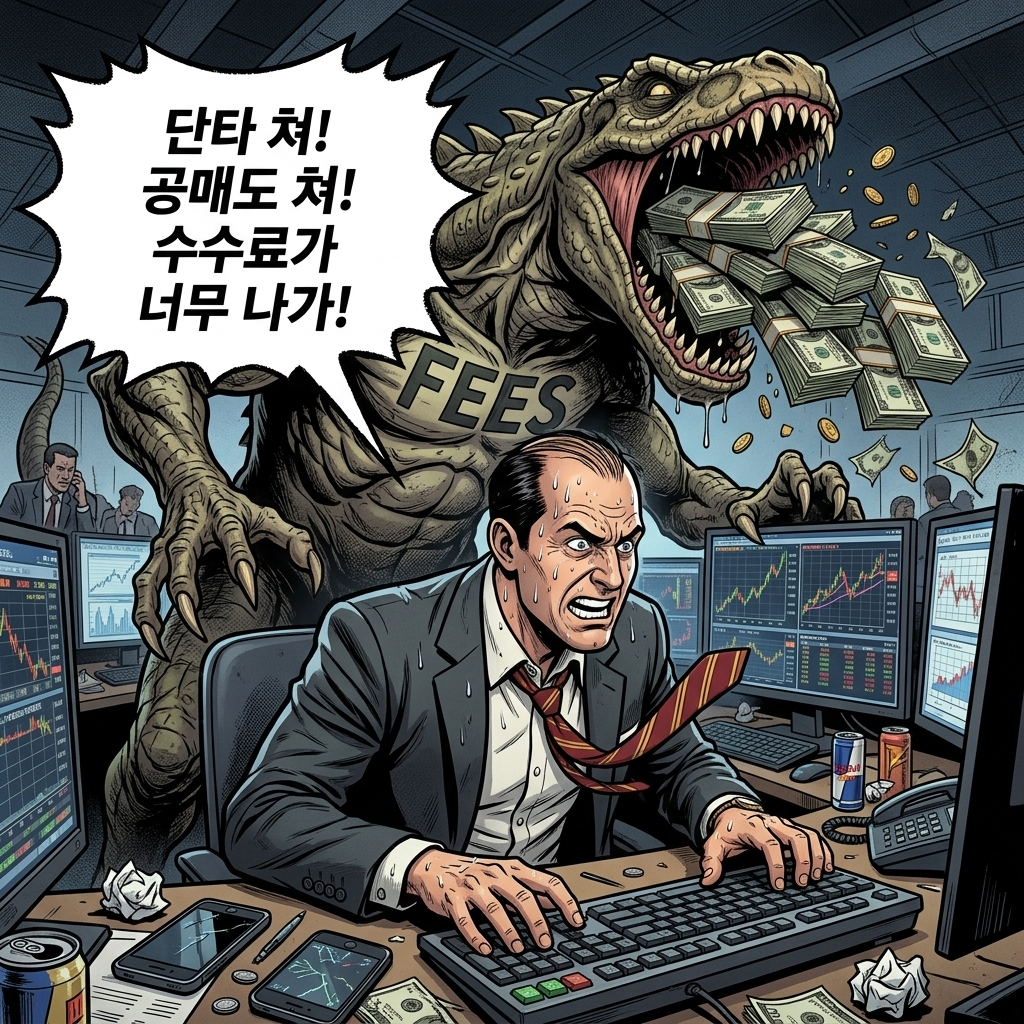
"단타! 공매도! 롱숏 전략! 젠장, 거래 수수료 떼이니까 남는 게 없잖아!"
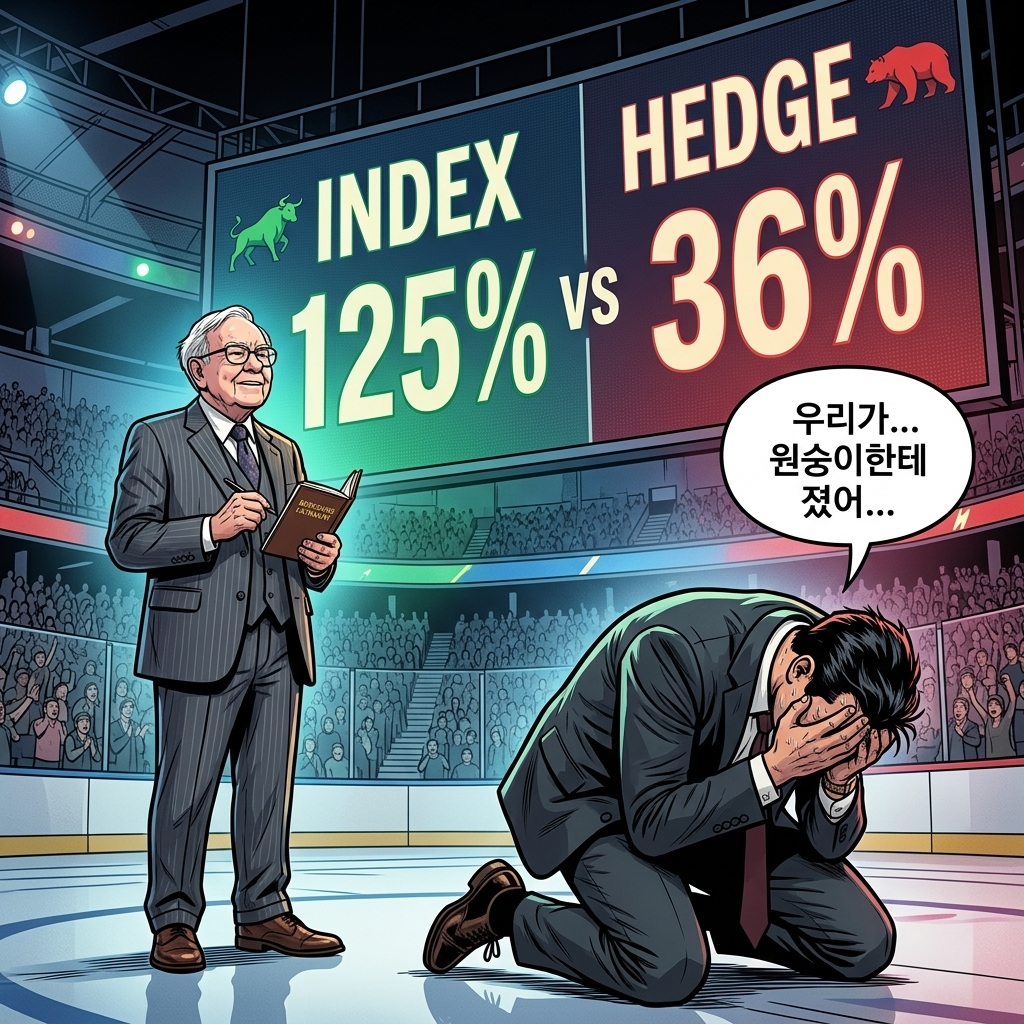
(2017년 내기 종료일. 전광판에 '인덱스 펀드 125.8% vs 헤지펀드 36.3%'라는 압도적인 스코어)
"인덱스 125% vs 헤지펀드 36%... 월스트리트 천재들이 아무것도 안 한 펀드에 완패하다니!"
"이른바 엘리트 집단이라는 '스마트 머니'들의 처참한 패배군요."
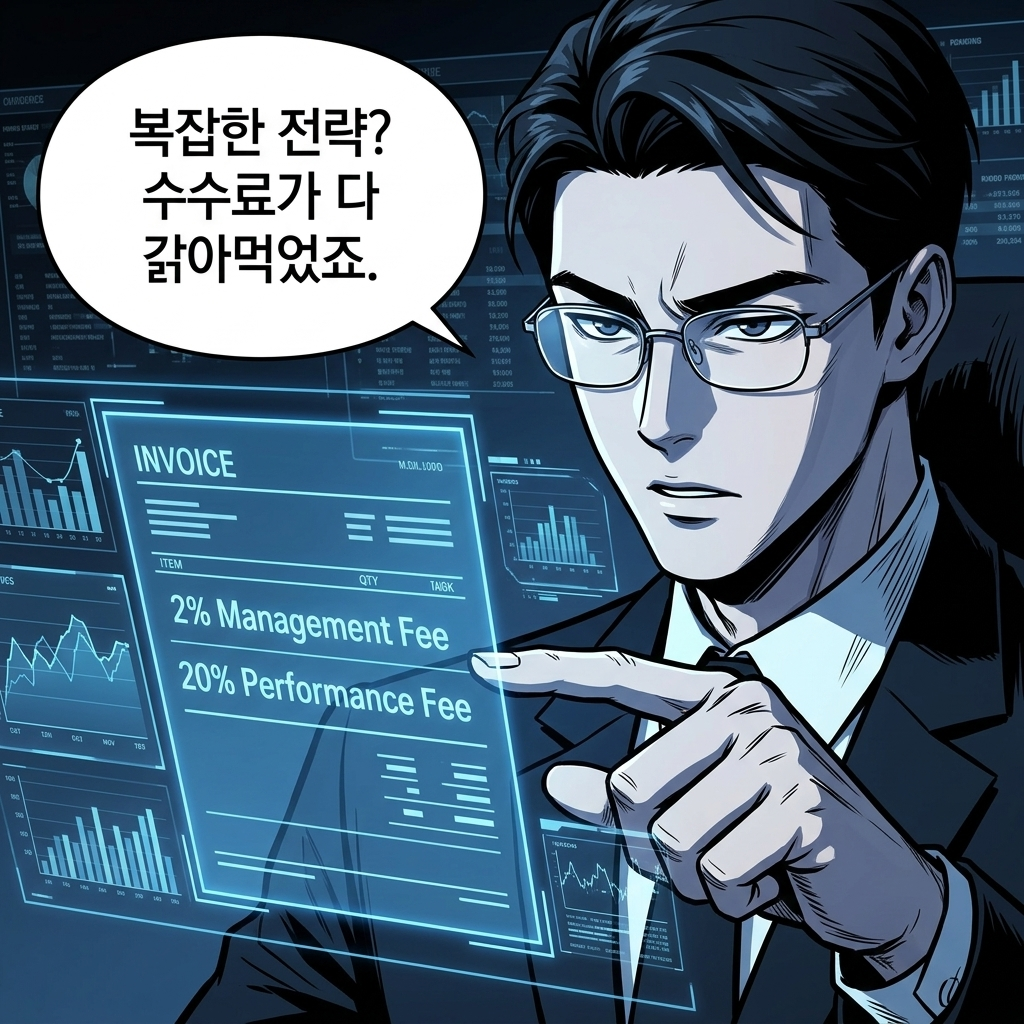
"헤지펀드의 복잡하고 똑똑한 전략? 운용보수 2%에 수익보수 20%라는 살인적인 '수수료'가 고객의 복리를 다 갉아먹은 겁니다."
"개인 투자자 여러분, 시장을 지속적으로 이기는 마법의 공식은 없습니다. 잦은 매매는 증권사 배만 불릴 뿐이죠."
"명심하십시오. 어설픈 단타로 시장 지수를 이기려 들지 마십시오. 당신은 버핏이 아닙니다. 심지어 버핏조차 당신에겐 인덱스 펀드를 사라고 조언합니다."
📖 실화 비하인드 스토리 해설
[100만 달러짜리 세기의 내기: 액티브 펀드의 몰락과 수수료의 저주]
세계 최고의 지능과 정보력, 천문학적인 연봉을 받는 월스트리트의 엘리트들을 향해 '아무것도 안 하고 가만히 있는 시장 평균'이 더 우월하다고 선언한 이 도발에, 프로테제 파트너스(Protégé Partners)의 테드 세이즈가 호기롭게 응하며 세기의 대결이 막을 올렸습니다.
내기 초기였던 2008년, 글로벌 금융위기가 터지면서 양쪽 모두 박살이 났지만, 공매도와 하락장 방어 전략을 구사한 헤지펀드가 인덱스 펀드보다 덜 떨어지며 승기를 잡는 듯했습니다. 엘리트 매니저들은 자신들의 복잡한 리스크 관리 알고리즘이 옳았다며 샴페인을 터뜨렸습니다. 하지만 진짜 싸움은 시장이 회복기에 접어들며 시작되었습니다. 2009년부터 미국 증시가 역사적인 강세장(Bull Market)에 돌입하자, 가만히 시장 전체를 품고 있던 인덱스 펀드는 미친 듯한 복리의 마법을 발휘하며 우상향하기 시작했습니다.
반면 헤지펀드들은 시장을 이기기 위해 끊임없이 단타를 치고, 롱숏(Long-Short) 전략을 구사하며 포트폴리오를 회전시켰습니다. 여기서 행동경제학과 금융 공학의 가장 뼈아픈 진실이 드러납니다. 바로 '마찰 비용(Frictional Costs)'과 '수수료의 함정'입니다. 헤지펀드들은 이른바 '2-20 룰(기본 운용보수 2% + 초과 수익의 20%를 성과급으로 떼어가는 구조)'이라는 살인적인 수수료 체계를 가지고 있었습니다. 매니저들이 시장 수익률을 간신히 맞추거나 1~2% 상회하더라도, 잦은 매매로 인한 거래세와 막대한 운용 보수를 떼고 나면 고객의 계좌에 찍히는 실제 수익률은 시장 지수를 한참 밑돌게 되는 구조적 모순에 빠진 것입니다.
결과적으로 2017년 12월 말 내기가 종료되었을 때의 성적표는 처참했습니다. 버핏이 선택한 S&P 500 인덱스 펀드는 누적 수익률 125.8% (연평균 8.5%)라는 경이로운 성적을 거둔 반면, 프로테제 파트너스가 엄선한 최정예 헤지펀드들은 누적 36.3% (연평균 2.96%)라는 초라한 성적표를 제출해야만 했습니다. 엘리트 펀드 매니저들의 완벽한 패배였습니다.
이 역사적 실화가 우리에게 던지는 시니컬한 팩트 폭격은 명확합니다. 주식 시장은 '효율적 시장 가설(Efficient Market Hypothesis)'이 어느 정도 작동하는 곳입니다. 수천만 명의 똑똑한 주체들이 참여하는 시장에서, 특정 개인이 차트의 보조지표 몇 개나 알량한 경제 기사를 분석해 '시장 평균'을 지속적으로 이기는 것은 통계학적으로 불가능에 가깝습니다. 당신이 하루 종일 HTS 창을 띄워놓고 매수와 매도를 반복하는 이른바 '단타'를 칠 때마다 미소 짓는 것은 오직 수수료를 챙기는 증권사뿐입니다.
투자의 대가인 워런 버핏은 이 내기를 통해 개인 투자자들에게 가장 위대하고도 뼈아픈 조언을 몸소 증명해 주었습니다. "당신이 주식 시장에 대해 잘 모른다면, 수수료가 가장 싼 인덱스 펀드에 정기적으로 돈을 묻어두고 본업에 충실해라. 어설프게 똑똑한 척하며 샀다 팔았다를 반복하는 자는 절대 시장을 이길 수 없다."