
"계란을 한 바구니에 담지 말라"는 명언과 함께 복잡한 수학 공식으로 '포트폴리오 이론'을 증명해 노벨 경제학상을 수상한 천재 수학자 해리 마코위츠(Harry Markowitz).
하지만 정작 본인의 늙은 노후 자금 앞에서는 미적분이고 뭐고 다 때려치우고 중국집 짬짜면 시키듯 "대충 반반 무 많이!"를 외쳤던 전설의 블랙 코미디 실화입니다.
>>>>
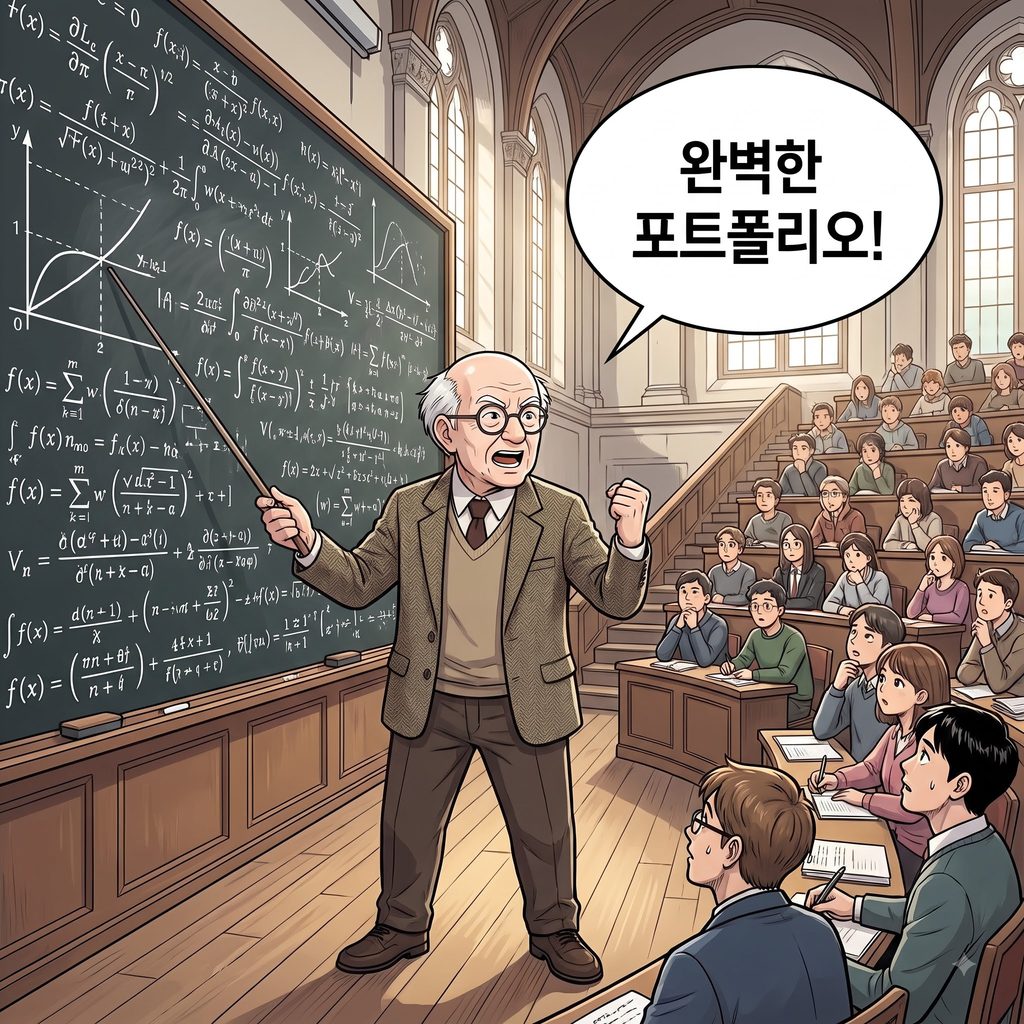
(대학교 대형 강의실. 마코위츠 교수가 칠판 전체를 빼곡하게 덮은 외계어 같은 복잡한 편미분과 통계 수학 공식들 앞에서 멋지게 지휘봉을 휘두르고 있다)
마코위츠 교수: "여러분! 위험(Risk)은 낮추고 수익(Return)은 극대화하는 완벽한 황금 비율! 이 수학 공식에 대입하면 어떤 위험도 쪼개어 없앨 수 있습니다!"
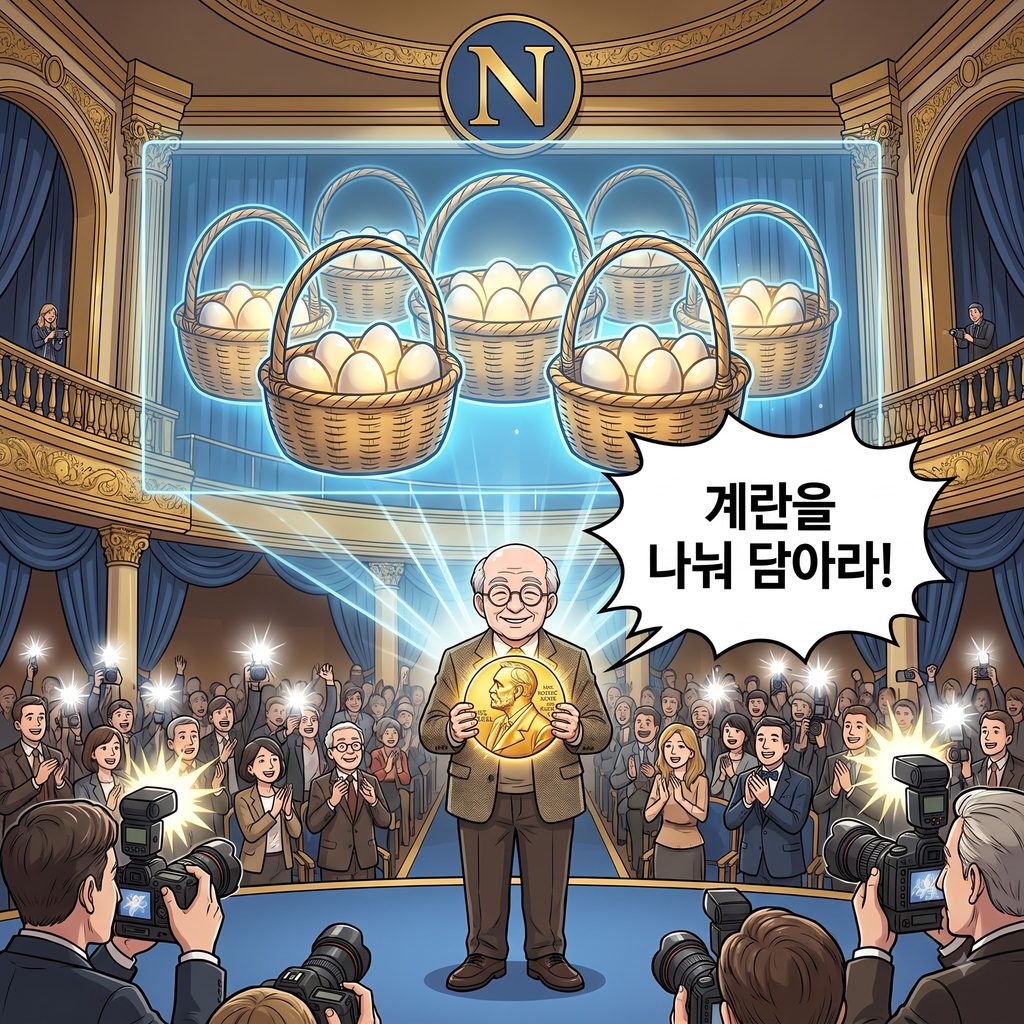
(1990년 노벨 경제학상 시상식. 마코위츠가 금메달을 들고 환호하며, 그의 위대한 업적인 '계란을 나눠 담는 바구니' 홀로그램이 화려하게 빛난다.)
내레이션: "현대 재무 관리의 뼈대를 만든 천재 해리 마코위츠. 그는 이 '현대 포트폴리오 이론'의 공로로 노벨 경제학상의 영예를 안게 됩니다."
(시간이 흘러 마코위츠의 은퇴 시점. 젊은 기자가 반짝이는 눈으로 조심스럽게 그에게 인터뷰를 요청한다.)
기자: "교수님! 노벨상까지 받으신 그 완벽한 슈퍼컴퓨터 수식으로, 교수님 본인의 노후 퇴직금은 어떤 황금 비율(소수점)로 분산 투자하셨는지 제발 알려주십시오!"
(기자의 질문에 마코위츠의 동공이 극심하게 지진을 일으킨다. 거만했던 표정은 싹 사라지고 땀을 폭포수처럼 흘리며 머리를 쥐어뜯음.)
마코위츠 교수 (속마음): "헉...! 내... 내 피 같은 퇴직금...? 어... 그게 그러니까..."
마코위츠 교수 (속마음): "주식을 많이 담았다가 폭락하면 내 노후는 굶어 죽어! 그렇다고 채권만 샀는데 주식 시장이 폭등하면? 나만 벼락 거지 돼서 평생 후회할 거야!!"
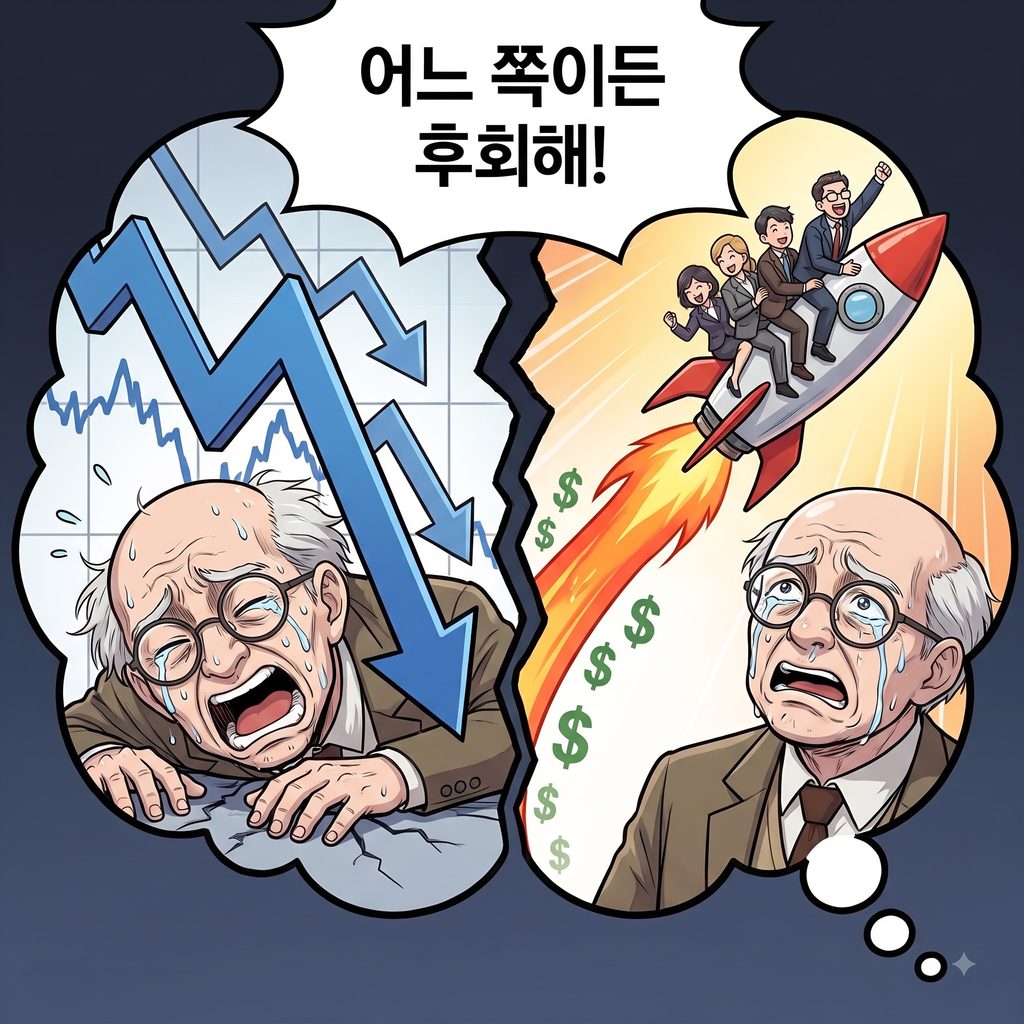
마코위츠 교수: "아 몰라 머리 아파!! 수식이고 나발이고 내 돈 잃는 스트레스 받기 싫어! 짬짜면 시키듯이 그냥 '주식 50%, 채권 50% (1/N)' 대충 반반 때려 박았네 껄껄!!"
템휴: "기자님, 환상에서 깨어나십시오. 투자의 신도 자기 전 재산이 걸리는 실전 앞에서는 컴퓨터가 아니라 감정에 휘둘리는 평범한 인간이 될 뿐입니다."
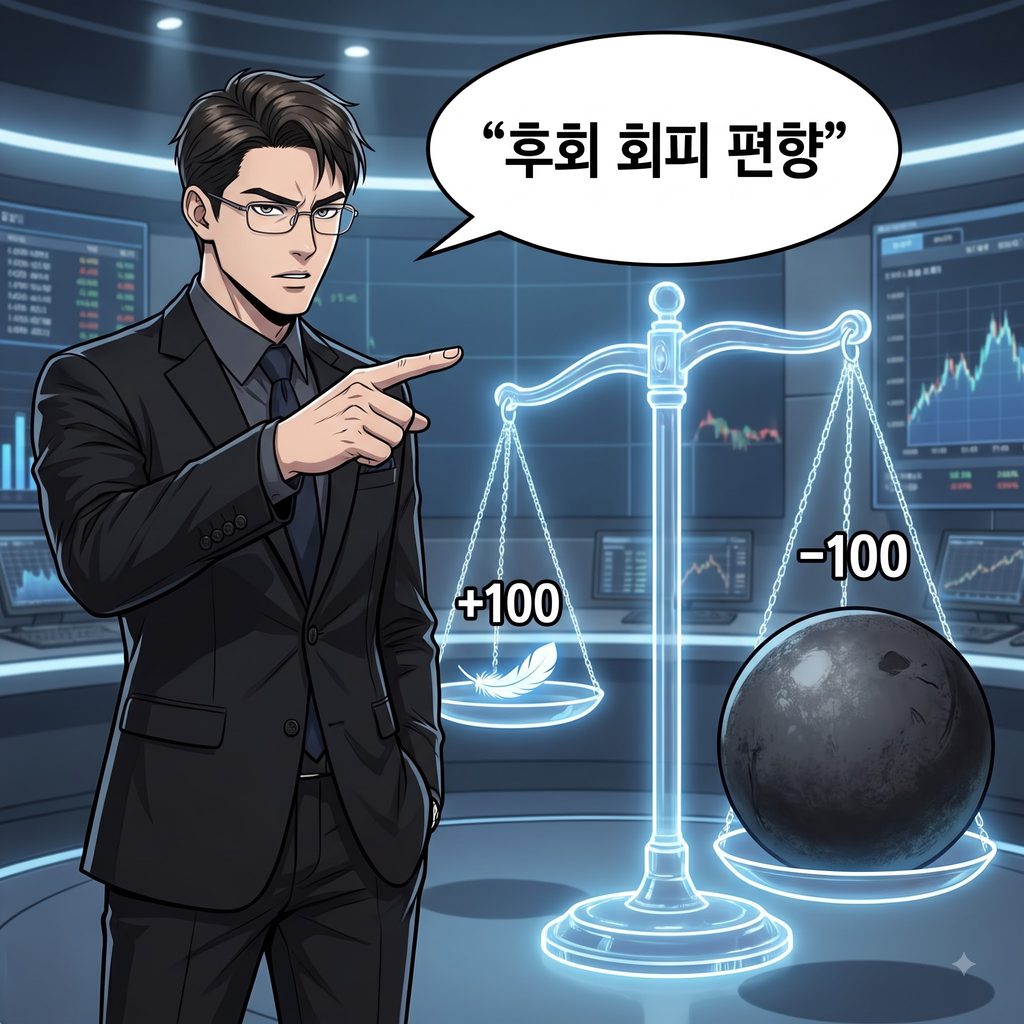
(템휴가 거대한 양팔 저울 홀로그램을 띄운다. 인간이 느끼는 100원의 '이익(가벼운 깃털)'보다 100원을 잃었을 때의 '고통과 후회(무거운 쇳덩이)'가 훨씬 크다는 내용)
템휴: "이것이 인간의 뇌를 지배하는 '후회 회피(Regret Aversion)' 심리입니다. 노벨상 천재조차 수학적 수익률의 극대화보다 '나중에 후회하며 받을 스트레스와 멘탈 붕괴'를 막는 것을 최우선으로 선택한 것입니다."
템휴: "그런데 기막힌 반전이 있습니다. 훗날 수많은 경제학자가 연구해 보니, 슈퍼컴퓨터를 돌려 쥐어짠 복잡한 비율보다 이 단순 무식한 '1/N 대충 쪼개기'가 장기적으로 훨씬 우수한 방어력과 수익률을 증명해 냈다는 사실입니다."
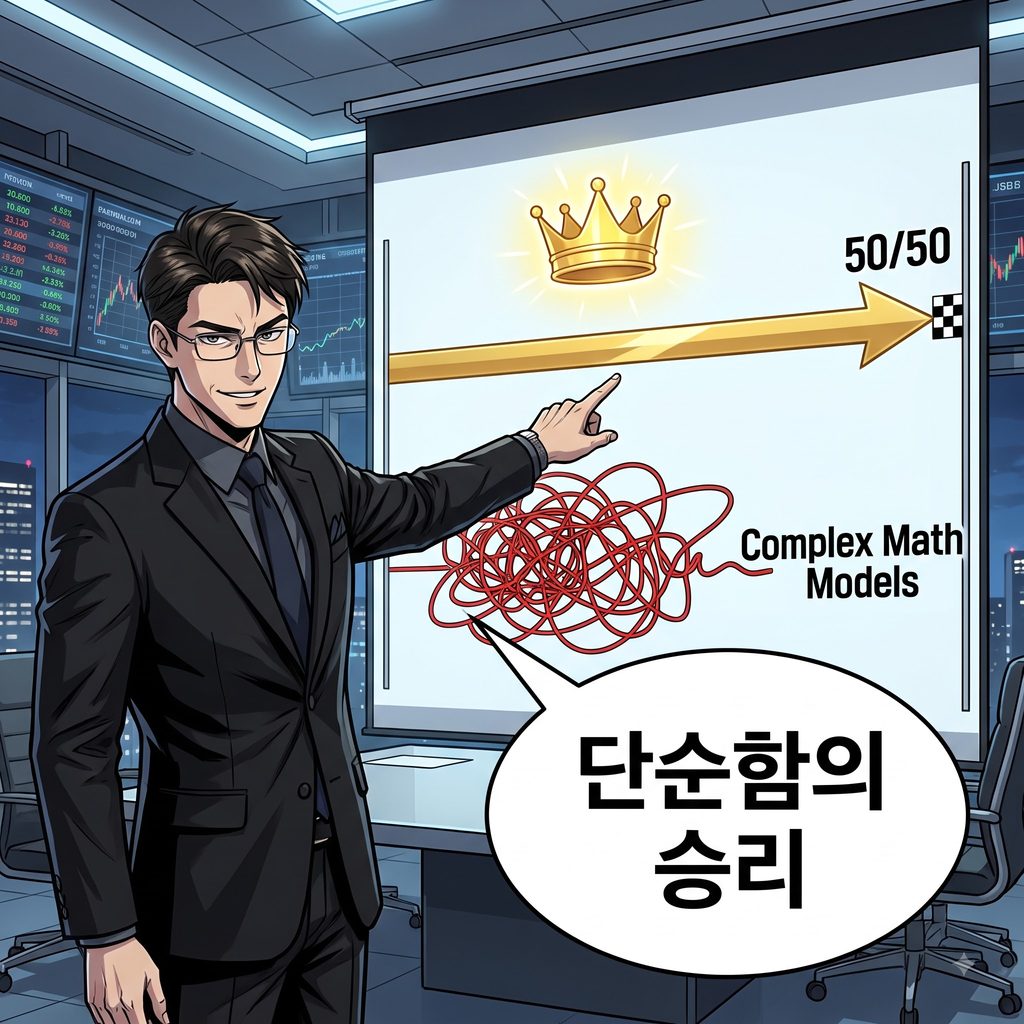
템휴 (내레이션): "투자에서 가장 중요한 것은 슈퍼컴퓨터 같은 공식이 아닙니다. 내가 어떤 폭락장이 와도 공포를 느끼지 않고 '발 뻗고 편하게 잘 수 있는 멘탈 방어선'. 그것이 투자의 유일한 정답입니다."
천재의 짬짜면 포트폴리오 — 해리 마코위츠의 고백
해리 마코위츠(Harry Markowitz, 1927~2023)는 1952년, 스물다섯 살에 쓴 논문 한 편으로 금융의 역사를 바꿨습니다.
‘포트폴리오 선택’이라는 열네 쪽짜리 논문, 훗날 ‘현대 포트폴리오 이론(MPT)’이라 불리게 되는 그것입니다.
'계란을 한 바구니에 담지 마라'를 수식으로
그 전까지 투자란 단순했습니다. 제일 오를 것 같은 주식 하나를 골라 몰빵하는 것. 마코위츠는 여기에 처음으로 수학을 들이댔습니다. 서로 다르게 움직이는 자산, 예를 들어 주식과 채권을 섞으면 기대 수익은 크게 안 줄이면서 위험(변동성)만 뚝 떨어뜨릴 수 있다는 걸 분산과 상관관계로 증명해 낸 것이죠. “계란을 한 바구니에 담지 마라”라는 할머니의 잔소리가 노벨상급 수식이 된 순간입니다.
재미있는 건 박사 논문 심사 때 일화입니다. 심사위원이던 밀턴 프리드먼이 “이건 경제학도 아니고, 수학도 아니고, 경영학도 아니다”라며 통과를 망설였다고 하죠. 그 논문으로 마코위츠는 1990년 노벨 경제학상을 받았습니다.
그래서 교수님 연금은 어떻게 굴리셨나요?
세월이 흘러 <월스트리트 저널>의 제이슨 츠바이크 기자가 마코위츠를 인터뷰하며 물었습니다. 교수님이 평생 연구하신 그 최적화 모델로 본인 퇴직연금(TIAA-CREF)은 어떻게 배분하셨느냐고. 당연히 컴퓨터를 돌린 황금 비율이 나올 줄 알았던 기자에게 돌아온 대답은 이랬습니다.
“원래대로라면 자산군별 과거 공분산을 계산해서 효율적 투자선을 그렸어야죠. 그런데 저는 그러지 않았습니다. 주식이 확 올랐는데 내가 안 갖고 있으면 얼마나 괴로울지, 반대로 폭락했는데 전부 주식이면 얼마나 괴로울지를 떠올렸어요. 제 목표는 미래의 후회를 최소화하는 거였습니다. 그래서 그냥 채권 반, 주식 반으로 나눴습니다.”
짬짜면입니다. 노벨상 수상자가 자기 이론 대신 고른 게 반반 무 많이였던 겁니다. 나중에 그는 “그때는 계산에 쓸 데이터도 컴퓨터도 없었다”고 변명 아닌 변명을 덧붙였지만, 솔직히 그게 핵심은 아니죠.
이 일화가 남긴 것
웃고 넘길 이야기가 아닙니다. 세상에서 이 계산을 제일 잘하는 사람조차 정작 자기 돈 앞에서는 수식이 아니라 ‘후회하기 싫다’는 감정으로 결정했다는 뜻이니까요. 시장 타이밍은 예측할 수 없고, 공포와 후회라는 심리는 수식으로 통제되지 않는다는 걸 이론의 창시자가 몸소 인정한 셈입니다.
그리고 더 놀라운 건 이후 연구 결과입니다. 2009년 한 논문이 정교한 최적화 모델 14가지와 ‘그냥 N등분(1/N)’ 전략을 비교했더니, 복잡한 모델 중 어느 것도 N등분을 꾸준히 이기지 못했습니다. 마코위츠의 반반이 게으름이 아니라 정답에 가까웠던 거죠.
개인 투자자에게 주는 교훈은 단순합니다.
머리 굴려 샀다 팔았다 하는 것보다, 단순하게 나눠 놓고 뇌를 비운 채 오래 들고 가는 쪽이 이깁니다.
노벨상 수상자도 그렇게 했으니, 우리가 못 할 이유도 없습니다.